Le prix, en termes simples
Le 12 octobre 2026, l'Académie royale des sciences de Suède a décerné à Robert E. Hall et Michael Woodford le prix de la Banque de Suède en sciences économiques en mémoire d'Alfred Nobel. Hall travaille à l'université Stanford, Woodford à l'université Columbia. La motivation officielle est la suivante : « pour les fondements microéconomiques de la stabilisation macroéconomique ». Ici, « micro » désigne les ménages et les entreprises pris un par un, tandis que « macro » désigne l'économie dans son ensemble.
Le prix récompense des modèles de l'économie dans son ensemble construits à partir des choix des ménages et des entreprises, plutôt qu'à partir de régularités statistiques entre agrégats nationaux. Un modèle est une description simplifiée de l'économie, écrite sous forme d'équations, qui permet aux économistes de tester des questions du type « et si… ». Une banque centrale fixe les taux d'intérêt, c'est-à-dire le prix de l'emprunt, pour maintenir la stabilité des prix et de l'emploi. Des taux plus élevés renchérissent l'emprunt : les particuliers et les entreprises dépensent moins, ce qui freine la hausse des prix. Les banques centrales, dont la Réserve fédérale américaine et la Banque centrale européenne, utilisent des modèles construits à partir de ces choix.
Cette approche est le fruit d'une leçon douloureuse. Dans les années 1960, les économistes s'appuyaient sur une régularité simple, la courbe de Phillips. Quand peu de gens étaient sans emploi, les employeurs augmentaient les salaires pour attirer du personnel, et les entreprises répercutaient ces coûts sur leurs prix. Un chômage faible allait donc de pair avec une inflation plus forte, c'est-à-dire une hausse générale des prix. Dans les années 1970, la régularité s'est rompue : l'inflation et le chômage ont augmenté ensemble. C'était en partie parce que les gens s'attendaient désormais à une inflation plus élevée et l'intégraient aux salaires et aux prix. Les régularités entre agrégats nationaux reflètent les comportements sous la politique du moment : changer de politique change les comportements et rompt ces régularités. Les choix ancrés dans les objectifs et les budgets des gens résistent mieux.
Ce que les travaux de Hall montrent sur les ménages
Hall a montré comment tester la façon dont les ménages planifient leurs dépenses, sachant que les gens cherchent à lisser leurs dépenses d'une année sur l'autre. Son test de 1978 supposait que les gens planifient en fonction de ce qu'ils s'attendent à gagner sur toute leur vie, plutôt que du seul revenu perçu ce mois-ci. Sous cette hypothèse, les variations futures des dépenses devraient être difficiles à prévoir. Les anticipations ne sont pas observables, mais le test pouvait s'appuyer sur des données.
En 1982, Hall et Frederic Mishkin ont testé cette idée à partir de données sur les dépenses alimentaires de familles réelles. Environ 80% de ces dépenses semblaient planifiées à l'avance, tandis qu'environ 20% suivaient simplement le revenu à mesure qu'il arrivait.
Les économistes recensent désormais les ménages qui vivent « au jour le jour » (hand-to-mouth en anglais) et disposent de peu d'argent immédiatement disponible pour les dépenses courantes. L'expression anglaise, ancienne, signifie vivre d'une paie à l'autre. Ces familles ont tendance à dépenser chaque paie dès qu'elle arrive. Une étude de 2014 portant sur des enquêtes américaines de 1989 à 2010 a montré qu'environ 31 ménages sur 100 vivaient ainsi. Beaucoup possédaient un logement ou une épargne retraite, mais peu de liquidités (Kaplan, Violante et Weidner, 2014). Des économistes de la Banque fédérale de réserve de Saint-Louis ont ensuite actualisé ce décompte avec la même méthode. En 2022, ce chiffre était tombé à environ 19 sur 100 (Kozlowski et Jordan-Wood, 2024).
Les modèles plus récents tiennent compte de ces différences entre ménages, si bien qu'une variation des taux d'intérêt ou des prix touche chaque groupe différemment.
Ce que les travaux de Woodford montrent sur les entreprises
Woodford a réuni les entreprises et la banque centrale dans un même modèle opérationnel, exposé dans son livre de 2003, Interest and Prices. Ce modèle néo-keynésien, qui doit son nom à John Maynard Keynes, construit l'économie à partir de ménages et d'entreprises dont les prix s'ajustent lentement. Il constitue le cœur des modèles qu'utilisent aujourd'hui les banques centrales.
Le résumé de l'Académie établit clairement le lien : l'inflation naît des décisions de prix de milliers d'entreprises. Les taux d'intérêt modifient ce que dépensent les gens, ce qui finit par peser sur les prix que les entreprises pratiquent pour leurs produits. Comme les entreprises du modèle n'ont que des occasions ponctuelles de modifier leurs prix, elles prennent en compte les coûts futurs et les prix de leurs concurrents pour les mois à venir.
Les entreprises et les ménages anticipent : la confiance dans ce qu'une banque centrale annonce pour l'avenir fait donc bouger les prix dès aujourd'hui. Cette idée sous-tend les cibles d'inflation et les indications que les banques centrales donnent désormais sur leurs prochaines décisions. Une cible d'inflation est le rythme de hausse des prix que vise une banque centrale. Le modèle traite une flambée des coûts différemment d'une baisse de la demande, car chacune appelle une réponse différente. Selon le comité, cette approche a aidé les banques centrales à mieux gérer la pandémie et le récent choc énergétique que les crises des années 1970. Le comité ajoute que c'est difficile à prouver.
Ce qui manque encore au modèle, selon le comité
La note scientifique du comité relève deux lacunes.
La première lacune porte sur le moment : quand les entreprises décident de changer un prix. Le modèle standard traite les changements de prix comme une loterie : chaque mois, chaque entreprise a la même probabilité fixe de modifier son prix, quels que soient ses coûts. Le modèle reste ainsi assez simple pour être résolu et ajusté aux données. Le comité y voit une manière extrême de modéliser le coût d'un changement de prix. Il note que les entreprises réelles devraient modifier leurs prix plus souvent quand leurs coûts flambent. Des modèles construits sur ce principe existent, mais les économistes ne se sont pas accordés sur celui qui remplacerait le modèle standard.
La deuxième lacune porte sur les données : comment les prix évoluent selon les lieux et les secteurs. Après 2021, les économistes ont étudié l'« hétérogénéité des mouvements de prix dans l'espace et entre secteurs ». Autrement dit, la façon dont les prix ont évolué différemment d'un lieu à l'autre et d'un secteur à l'autre. Ces travaux ont aidé à expliquer l'origine de la flambée des prix et sa persistance. Ils reposent sur deux chiffres, la fréquence des changements de prix et leur ampleur, généralement tirés des relevés officiels de prix. Ces relevés couvrent un nombre limité de magasins et de points de vente, et les comparaisons sont plus difficiles car chaque pays tient les siens. La plupart des recherches qui les exploitent portent sur les biens, tandis que les prix des services, y compris les repas au restaurant, sont difficiles à comparer de la même manière.
Ce que montrent les menus des restaurants et les rayons des magasins
Realytics suit plus de 500 millions d'articles tarifés sur les menus en ligne et dans les rayons des magasins. Côté menus, cela représente plus de 180 millions d'articles issus de plus de 2 millions de menus. La couverture s'élargit. Cet article porte sur 15 grands marchés.
Ces données permettent d'aborder les deux lacunes. Pour la première, le moment, Realytics suit les changements de prix article par article, chaque mois, et mesure la fréquence des changements de prix, leur ampleur et le nombre de prix qui changent en même temps (constats 1 à 3). Pour la seconde, les lieux et les secteurs, il compare les menus des restaurants aux rayons des magasins, avec une même méthode sur les 15 marchés (constats 4 et 5). Le constat 6 suit les opinions des clients sur les prix après des hausses d'ampleurs différentes.
Nous avons mesuré ces deux chiffres pour les restaurants selon la même approche que les spécialistes des prix (Nakamura et Steinsson, 2008). Pour chaque mois de septembre 2025 à septembre 2026, nous avons comparé le prix de chaque article de menu à son prix du mois précédent.
Chaque constat ci-dessous commence par ce que montrent les données de Realytics. Lorsque des travaux antérieurs ont étudié la même question, une seconde partie, intitulée « Ce qu'ont montré les travaux antérieurs », compare leurs résultats à nos chiffres.
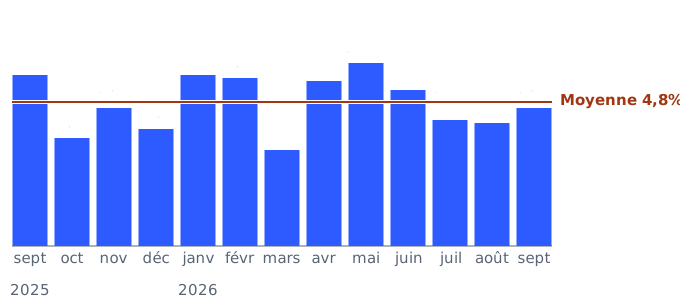
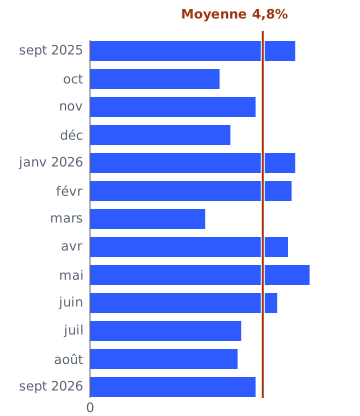
Constat 1. Chaque mois, 4,8% des articles de menu changent de prix sur l'ensemble des 15 marchés.
Sur l'ensemble des 15 marchés, la part mensuelle a varié de 3,2% en mars 2026 à 6,1% en mai 2026. Cela montre combien le rythme des changements a fluctué. La fréquence des changements de prix aide à comprendre à quelle vitesse des coûts plus élevés peuvent se répercuter sur les clients.
Part des articles de menu changeant de prix chaque mois, sur l'ensemble des 15 marchés, sept 2025–sept 2026.
Source : Realytics · realytics.com · part mensuelle des articles de menu changeant de prix, sept 2025–sept 2026
Ce qu'ont montré les travaux antérieurs. Quand les coûts flambent, les entreprises modifient leurs prix plus souvent : c'est le lien qui, selon le comité, manque au modèle standard. Dans le groupe de produits américain type, environ 10 prix sur 100 changeaient chaque mois avant la pandémie, hors réductions temporaires. Cette part a dépassé 20 sur 100 début 2022, puis est retombée à environ 13 sur 100 de janvier à août 2024 (Montag et Villar, 2025). Les changements de prix se sont aussi accélérés après le choc énergétique, ce qui éclaire davantage la façon dont les entreprises réagissent à l'évolution de leurs coûts (Cavallo, Lippi et Miyahara, 2024).
L'Europe offre davantage de détails, grâce à des économistes de banques centrales qui étudient les relevés officiels de prix de la zone euro, dont les membres utilisent l'euro. Ils ont exclu les prix de l'énergie et les réductions temporaires. De 2010 à 2019, environ 8 prix sur 100 changeaient chaque mois, contre environ 12 sur 100 en 2022. Avant 2020, environ deux changements de prix sur trois étaient des hausses. En 2022, plus de quatre sur cinq l'étaient. En 2024, les prix alimentaires changeaient de nouveau moins souvent, tandis que les prix des services, coiffure et réparations comprises, changeaient encore plus souvent que d'habitude. Dans le modèle de l'équipe, l'accélération des changements de prix a relevé le pic d'inflation de près d'un point (Gautier et al., 2026). Les points de pourcentage mesurent les écarts entre des taux : une hausse de 2% à 3%, par exemple, correspond à un point.
Les enquêtes auprès des entreprises testent désormais directement l'idée de loterie. Un document de travail (rapport de recherche préliminaire) publié en janvier 2026 par la Banque d'Angleterre présente les résultats d'enquêtes britanniques menées de 2023 à 2025 (Bunn et al., 2026). Parmi les hôtels, restaurants et cafés, 72% ont déclaré modifier leurs prix surtout quand les circonstances l'exigent, plutôt que selon un calendrier fixe.
Des études récentes sur les restaurants montrent comment des salaires plus élevés se répercutent sur les prix. Le salaire minimum est la rémunération horaire la plus basse autorisée par la loi. En avril 2024, la Californie a porté le salaire minimum à $20 de l'heure pour les employés des grandes chaînes de restauration rapide. Six mois plus tard, les prix des menus en ligne des fast-foods californiens étaient environ 2% plus élevés que dans des États de comparaison. L'étude estime qu'environ 60% du surcoût salarial a été répercuté sur les clients (Sosinskiy et Reich, 2025).
Chez McDonald's, de 2016 à 2020, une hausse de 10% du salaire minimum a relevé le prix du Big Mac d'environ 1,4% (Ashenfelter et Jurajda, 2022). Auparavant, de 1995 à 1997, une hausse de 10% du salaire minimum avait relevé les prix des restaurants américains d'environ 0,7% (Aaronson, French et MacDonald, 2008).
Notre relevé mensuel mesure la fréquence des changements de prix, pour chaque lieu et chaque mois. Nos 13 mois couvrent une seule période : ils montrent le niveau des changements de prix et ses variations d'un mois à l'autre.
Constat 2. La plupart des changements sont des hausses, et elles sont importantes.
Sur l'ensemble des 15 marchés, les hausses représentent 82,4% des changements de prix. La variation médiane, c'est-à-dire la valeur du milieu quand les changements sont classés par ampleur, est de 6,2%, baisses et hausses confondues. La hausse médiane est de 5,9%, tandis que, dans les restaurants, une baisse de prix tend à être plus forte qu'une hausse.
Constat 3. Certains menus changent de nombreux prix à la fois.
Sur l'ensemble des 15 marchés, 17,6% des menus modifient au moins un prix au cours d'un mois donné. Dans le menu médian qui modifie ses prix, 11,0% des articles changent. Dans 21,5% de ces révisions, au moins la moitié des articles du menu changent de prix au cours du même mois.
Ce qu'ont montré les travaux antérieurs. Les économistes ont un nom pour l'une des raisons de changer de nombreux prix à la fois : ils appellent les coûts liés aux changements de prix des « coûts de menu », en référence aux menus imprimés. Ils comprennent l'impression de nouveaux menus, la mise à jour des listes de prix et le risque que les clients réguliers le remarquent. Les prix des restaurants ont bondi lors du passage aux pièces et billets en euros en 2002, et une étude a expliqué ce bond par les coûts de menu. Les restaurants ont regroupé leurs hausses de prix au moment où ils devaient de toute façon réimprimer leurs menus (Hobijn, Ravenna et Tambalotti, 2006). La Croatie a adopté l'euro en janvier 2023. L'office statistique de l'UE, Eurostat, a estimé que le passage à l'euro avait ajouté de 0,04 à 0,18 point de pourcentage à l'inflation globale de ce mois-là. Les restaurants et cafés arrivaient en tête de sa liste des services aux hausses de prix inhabituelles (Eurostat, 2023). Les mises à jour groupées observées dans nos données concordent avec l'idée des coûts de menu : si chaque changement a un coût, il est logique d'en faire plusieurs à la fois.
Constat 4. Les changements de prix des restaurants diffèrent selon les pays.
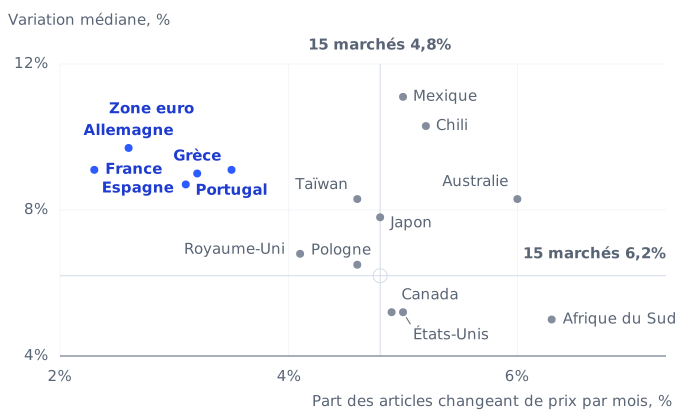
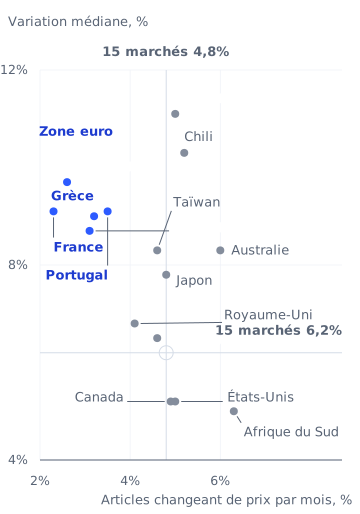
La figure 2 compare les 15 grands marchés de cet article. En France, 2,3% des articles changent de prix chaque mois, avec une variation médiane de 9,1%. Aux États-Unis, 5,0% changent chaque mois, avec une variation médiane de 5,2% : les changements sont plus fréquents mais plus faibles. L'Allemagne, l'Espagne, le Portugal et la Grèce ressemblent à la France, avec des changements moins nombreux et plus importants. Le Canada et l'Afrique du Sud ressemblent aux États-Unis, avec des changements plus fréquents et plus faibles.
Fréquence et ampleur médiane des changements de prix des menus, 15 grands marchés. Les points bleus représentent la zone euro, sept 2025–sept 2026.
Source : Realytics · realytics.com · fréquence et ampleur médiane des changements de prix des menus, sept 2025–sept 2026
Ce qu'ont montré les travaux antérieurs. Les relevés officiels de prix vont dans le même sens. En France, environ 4 prix de restaurant sur 100 changeaient chaque mois de 1994 à 2003. Tous prix confondus, environ un sur cinq changeait chaque mois (Fougère, Gautier et Le Bihan, 2010). Pour des produits comparables, les prix changent moins souvent dans la zone euro qu'aux États-Unis (Gautier et al., 2024). Nos données de menus de 2025–2026 montrent que l'écart persiste aujourd'hui pour les menus des restaurants. En France, en Allemagne, en Espagne, en Grèce et au Portugal, de 2,3% à 3,5% des articles de menu changent de prix chaque mois, contre 5,0% aux États-Unis.
Constat 5. Les prix en rayon bougent plus vite que ceux des menus.
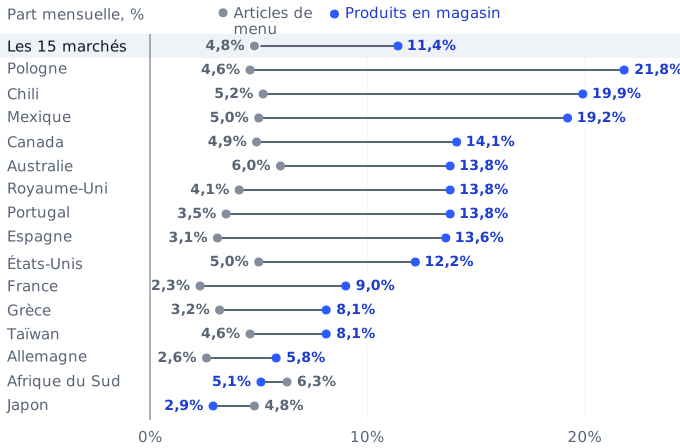
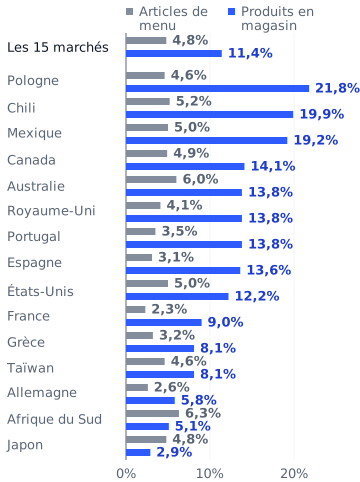
Sur l'ensemble des 15 marchés, la même méthode montre que 11,4% des produits en magasin changent de prix chaque mois, des supermarchés aux pharmacies. C'est environ 2,4 fois les 4,8% des articles de menu, et les prix en magasin baissent aussi plus souvent. Les baisses représentent 43,2% des changements de prix en magasin, contre 17,6% sur les menus. La variation médiane des prix en magasin est de 10,2%, baisses et hausses confondues. Les promotions et réductions temporaires sont incluses dans les prix en rayon, ce qui peut accentuer l'écart entre magasins et menus.
L'écart se vérifie dans la plupart de ces marchés. Aux États-Unis, 12,2% des produits en magasin changent de prix chaque mois, contre 5,0% des articles de menu. La Pologne présente l'écart le plus large : 21,8% des produits en magasin changent de prix chaque mois, contre 4,6% des articles de menu. Le Japon et l'Afrique du Sud font exception : dans nos données, les prix en magasin y changent moins souvent que les prix des menus.
Part mensuelle des articles changeant de prix, menus et rayons des magasins, pour l'ensemble des 15 marchés et pour chacun, sept 2025–sept 2026.
Source : Realytics · realytics.com · part mensuelle des articles de menu et des produits en magasin changeant de prix, sept 2025–sept 2026
Ce qu'ont montré les travaux antérieurs. Des économistes ont constaté un contraste similaire dans les relevés officiels américains de 1998 à 2005, en comparant les aliments transformés aux services hors voyages. Les prix des aliments transformés changeaient plus fréquemment et baissaient plus souvent (Nakamura et Steinsson, 2008). Dans la zone euro en 2024, environ 19% des prix alimentaires changeaient chaque mois, contre environ 8% des prix des services. Ces chiffres incluent les réductions temporaires. L'alimentation couvre les achats en magasin, tandis que les services incluent les repas au restaurant (Gautier et al., 2026). Ces résultats peuvent être comparés quant au sens de l'écart, mais leurs ampleurs mesurées dépendent de méthodes, de périodes et de produits différents.
Constat 6. Les opinions sur les prix deviennent plus négatives après de fortes hausses de prix.
Ce constat exige, pour un même établissement, les prix du menu et les opinions des clients sur les prix, avant et après une hausse. Les deux étaient disponibles pour les restaurants et cafés de ces marchés. La plupart de ces opinions sur les prix indiquent si les prix paraissent élevés ou bas, et certaines portent sur le rapport qualité-prix. On parle de forte hausse lorsqu'au moins un quart des articles du menu en ligne d'un établissement augmentent en un mois, généralement de 8% ou plus.
Avant une forte hausse, environ 33 opinions sur 100 portant sur les prix de ces établissements étaient négatives. Dans les trois mois suivants, environ 38 sur 100 l'étaient. Dans les établissements du même pays et du même mois sans hausse, cette part a à peine bougé. Les fortes hausses se sont donc accompagnées d'environ 3 à 4 opinions négatives de plus sur 100. En comptant toutes les opinions ensemble, on obtient environ 4 ; en faisant la moyenne de la variation de chaque établissement, environ 3. Compte tenu du hasard, la fourchette probable allait de 2,5 à 5. En appariant les établissements selon la part d'opinions négatives au départ, il en restait encore environ 2,5. Les opinions portant sur le rapport qualité-prix ont évolué dans le même sens. Dans 14 des 15 marchés, les opinions sur les prix sont devenues nettement plus négatives après les fortes hausses.
Les hausses plus modestes, généralement inférieures à 5%, se sont accompagnées de moins de 1 opinion négative de plus sur 100. Des vérifications plus strictes situent cet écart à environ 2 au plus. Dans les mêmes pays et les mêmes mois, les fortes hausses ont fait moins bien que les petites dans la plupart des vérifications. L'écart était d'environ 2 à 4 sur 100, et plus faible une fois les établissements appariés selon leur sentiment de départ.
Variation des opinions sur les prix (sur 100 opinions) dans les trois mois suivant une hausse, par rapport aux établissements du même pays et du même mois sans hausse. Sous zéro, les opinions sont plus négatives.
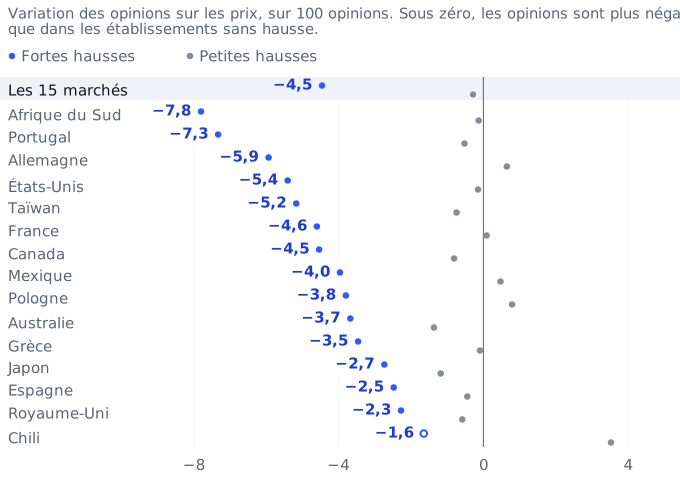
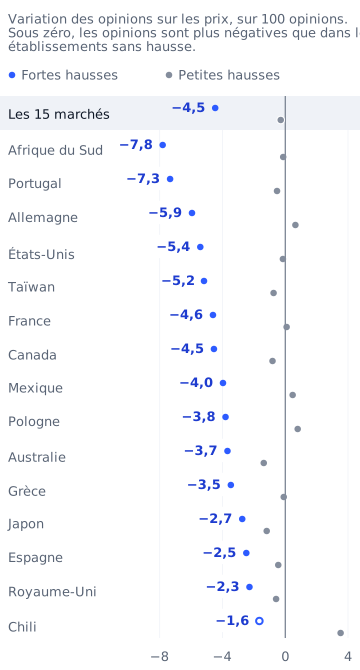
Marge d'erreur à 95% : ensemble des 15 marchés, ±0,4 ; États-Unis, ±0,7 ; plus petits marchés, jusqu'à ±4,5 (Afrique du Sud, par exemple). Chili (point creux) : l'estimation pourrait être nulle.
Source : Realytics · realytics.com · opinions des consommateurs sur les prix et prix des menus, sept 2025–août 2026
Ce qu'ont montré les travaux antérieurs. Kahneman, Knetsch et Thaler (1986) ont constaté que les gens acceptent plus facilement une hausse de prix lorsqu'elle couvre des coûts plus élevés. Snir et ses coauteurs (2024) ont relevé des points de vue similaires dans des enquêtes américaines et israéliennes, avec des différences selon les pays et les produits. Ces enquêtes demandaient pourquoi les prix avaient augmenté. Nos chiffres suivent ce que les clients ont dit après des hausses d'ampleurs différentes.
Pourquoi c'est important, d'un commerce à l'ensemble de l'économie
Pour un commerce. Quand un café, un restaurant ou un magasin garde un prix pendant des mois, ce prix doit être juste pour toute cette période. S'il est trop bas, la hausse des coûts rogne chaque vente jusqu'à ce que le commerce modifie de nouveau son prix. S'il est trop élevé, il détonne face aux prix du quartier : les commerces voisins comptent donc aussi. Le meilleur prix anticipe ainsi les coûts et les prix voisins, ce qui place l'entreprise du modèle de Woodford dans un quartier bien réel.
Dans la réalité aussi, les entreprises anticipent, comme le montre une étude américaine sur les épiceries et les pharmacies de 2001 à 2012. Lorsque les salaires minimums des États ont augmenté, une hausse de 10% du salaire minimum a relevé les prix des produits d'épicerie d'environ 0,36%. L'essentiel de la variation est intervenu dans les trois mois suivant l'adoption de la loi, avant l'entrée en vigueur des hausses de salaire (Renkin, Montialoux et Siegenthaler, 2022). Dans quatre agglomérations californiennes, les prix des restaurants ont commencé à augmenter plus vite qu'ailleurs après l'adoption de la loi salariale en septembre 2023. La hausse des salaires est entrée en vigueur en avril 2024. Un document de travail récent décrit ce calendrier (Clemens et al., 2026).
Les clients jugent aussi les raisons d'une hausse : en 1984 et 1985, des chercheurs ont interrogé par téléphone des adultes de deux villes canadiennes sur ce qu'ils jugeaient équitable. Dans un scénario où un magasin augmentait le prix des pelles à neige au lendemain d'une grosse tempête de neige, 82% ont jugé la hausse injuste. Un autre scénario décrivait un épicier qui payait sa laitue plus cher à son fournisseur et augmentait son prix de vente du même montant. Cette fois, 79% ont jugé cette hausse acceptable (Kahneman, Knetsch et Thaler, 1986). Ces réponses suggèrent que les gens jugent à la fois la raison d'une hausse de prix et l'ampleur du changement.
En 2020, des enquêtes menées aux États-Unis et en Israël ont retrouvé le même schéma pendant la pandémie. Les gens jugeaient les hausses dues à des coûts plus élevés plus justes que celles dues à une demande plus forte, même si les points de vue variaient selon les pays et les produits (Snir et al., 2024). En 2024, une autre grande chaîne américaine de burgers a essuyé une vague de critiques pour son projet de prix variant au fil de la journée. Après le tollé, elle a indiqué que ces changements apporteraient des réductions aux heures creuses, et non des prix plus élevés aux heures de pointe.
Pour les ménages. Chaque prix payé par un ménage reflète la décision d'une entreprise sur le moment et l'ampleur de son changement. Quand les entreprises font face à des coûts plus élevés, leurs prix peuvent suivre le mois suivant ou un an plus tard, ce qui détermine le moment où les familles ressentent la hausse. Ce calendrier influe aussi sur le moment où la hausse des coûts peut s'atténuer. Pour les ménages qui vivent au jour le jour, la hausse des prix réduit rapidement ce que permet d'acheter la paie suivante.
Les familles jugent aussi l'inflation à travers des prix familiers, selon des travaux qui croisent les relevés d'achats alimentaires de plus de 90 000 ménages américains avec des enquêtes sur l'inflation anticipée. Les quatre économistes ont constaté que les articles achetés souvent comptaient davantage que ceux qui pèsent lourd dans le budget. Les hausses de prix pesaient aussi davantage dans l'esprit des gens que les baisses (D'Acunto, Malmendier, Ospina et Weber, 2021). Le café pris chaque semaine est un autre prix familier, même si cette étude portait sur les courses alimentaires plutôt que sur les achats au café.
Pour l'ensemble de l'économie. Le moment et l'ampleur des changements de prix contribuent à déterminer la façon dont les coûts et les taux d'intérêt pèsent sur l'inflation dans toute l'économie. Les banques centrales s'appuient sur des modèles de ces liens pour fixer leurs taux, tandis que les changements de prix mesurés en différents lieux relient ces modèles à la réalité.
Pourquoi les entreprises fixent leurs prix au jugé
Les économistes appellent « friction informationnelle » le temps et l'argent nécessaires pour réunir des informations.
La technologie a changé le travail de mise à jour des prix en rayon. Les étiquettes électroniques de gondole sont de petits écrans qui affichent les prix. Une chaîne de magasins d'alimentation les a adoptées en 2015 et a modifié ses prix plus souvent, par petites touches. Les changements supplémentaires étaient surtout des baisses (Stamatopoulos, Bassamboo et Moreno, 2021). Avant ces étiquettes, au début des années 1990, chaque changement de prix en rayon coûtait environ 52 cents américains dans quatre chaînes de supermarchés (Levy et al., 1997).
Une autre étude a examiné un grand fabricant américain, en comparant les coûts matériels des changements de prix aux coûts du travail des cadres et des discussions avec les clients. Les coûts matériels comprenaient l'impression et la diffusion des listes de prix, tandis que le travail des cadres coûtait plus de six fois plus cher. Les discussions et négociations avec les clients coûtaient plus de vingt fois plus cher (Zbaracki et al., 2004). Pour un café, décider d'un nouveau prix peut demander plus de travail que de l'imprimer.
Dans un article de 2009, Woodford a modélisé des entreprises qui consacrent du temps et de l'attention à s'informer sur la situation du marché avant de décider de modifier ou non leurs prix. Dans ce modèle, l'information limitée ralentit l'ajustement des prix, avec un calendrier qui ressemble souvent à la loterie du modèle standard. Cependant, des chocs importants, comme une flambée soudaine des coûts, peuvent pousser les entreprises du modèle à modifier leurs prix plus tôt.
Une étude néo-zélandaise a commencé à interroger des entreprises en 2013, en demandant à leurs dirigeants leur estimation de l'inflation récente et leurs prévisions. Lors de la première enquête, l'inflation était d'environ 1,5%, mais seule la moitié environ des entreprises l'estimaient à 2 points près. Environ 6 entreprises sur 10 ont déclaré ne pas suivre du tout l'inflation.
Les chercheurs ont donné à certaines entreprises des informations sur la cible de la banque centrale ou sur l'inflation récente, et ces entreprises ont rapproché leurs prévisions de ces faits. Ces deux types d'information ont entraîné des révisions de prévisions plus importantes que les informations sur les prévisions d'experts ou d'autres entreprises.
L'étude a aussi suivi les décisions en matière de prix, d'emploi, de dépenses d'équipement et de salaires pour examiner la réaction des entreprises à l'information. Dans une expérience ultérieure, les entreprises qui surestimaient la cible ont abaissé leurs prévisions en apprenant sa valeur. Par rapport aux entreprises qui n'avaient reçu aucune information, elles ont moins embauché et moins investi que prévu. Les prix et les salaires n'ont pas montré de changement net (Coibion, Gorodnichenko et Kumar, 2018).
En Italie, une enquête régulière a communiqué les derniers chiffres de l'inflation à des entreprises tirées au sort, tandis que d'autres n'en étaient pas informées (Coibion, Gorodnichenko et Ropele, 2020). Les entreprises dont les anticipations d'inflation ont augmenté ont relevé leurs prix et voulu emprunter davantage, tout en réduisant l'emploi et le capital, comme les équipements. Lorsque les taux d'intérêt de la banque centrale étaient proches de leur plancher, l'étude n'a toutefois constaté aucune baisse de l'emploi.
Les entreprises prêtent moins attention à l'inflation surtout quand elle est faible. Des enquêtes américaines lancées en 2018, alors que l'inflation était faible, ont révélé d'importantes lacunes dans ce que les dirigeants savaient de l'inflation (Candia, Coibion et Gorodnichenko, 2024). À mesure que l'inflation montait, les entreprises et les ménages se sont mieux informés, si bien que les nouvelles informations ont moins fait bouger leurs prévisions (Weber et al., 2025).
Ce que cela signifie. Beaucoup d'entreprises fondent leurs prix sur des suppositions qui peuvent être très éloignées de la réalité, surtout quand l'inflation est faible et attire peu l'attention. Ces études montrent que de nouvelles informations peuvent modifier à la fois les prévisions des entreprises et les décisions qu'elles prennent.
Pour un café, un restaurant ou un magasin
Avant de modifier un prix, un gérant peut interroger Realytics sur les commerces voisins. Quels commerces ont modifié leurs prix cette année, et de combien, sur leurs menus ou en rayon ? Comment les clients jugent-ils le rapport qualité-prix de chacun d'eux et du commerce du gérant lui-même ? Les réponses couvrent les commerces situés autour d'une adresse.
Pour les chaînes, les réseaux de franchise et les marques
Deux économistes, Stefano DellaVigna et Matthew Gentzkow, ont étudié de grandes chaînes américaines de magasins d'alimentation, de pharmacies et de grandes surfaces discount (2019). La plupart pratiquaient quasiment les mêmes prix partout, même là où les marchés locaux étaient très différents. Par rapport à leur modèle de tarification locale, le manque à gagner estimé de la chaîne type s'élevait à environ $16 millions par an. Les chaînes de restaurants et de magasins font face au même choix pour l'ensemble de leurs établissements.
Une étude des chaînes de distribution américaines de 2006 à 2018 ajoute une distinction (Butters, Sacks et Seo, 2022). Les chaînes gardent souvent le même prix malgré des différences de demande locale, mais répercutent les différences de coûts locaux sur leurs prix. Lorsque les taxes locales augmentaient, les prix ne montaient que dans les magasins concernés.
Realytics donne à une équipe tarifaire la situation locale de chaque établissement en une seule fois, pour qu'elle puisse comparer les marchés qui entourent ses commerces. Les équipes peuvent comparer la vitesse à laquelle évoluent les prix des menus et des rayons voisins, ainsi que le sentiment des clients sur le rapport qualité-prix dans chaque établissement. On voit ainsi où une même grille tarifaire convient à ses marchés et où elle ne convient pas. Les franchisés, qui exploitent les établissements d'une chaîne sous son enseigne, et le siège peuvent apporter les mêmes preuves locales à une discussion sur les prix.
Pour les économistes et les banques centrales
Les précédentes études sur les prix des restaurants s'appuyaient sur des relevés officiels, sur des données de caisse d'environ un millier de restaurants ou sur quelques centaines de menus en ligne. Une étude sur une hausse du salaire minimum à San José et dans ses environs a utilisé 884 menus en ligne (Allegretto et Reich, 2018). Realytics suit les menus chaque semaine, avec la même mesure partout. Son Indice des prix des menus suit le même plat dans le même établissement au fil du temps et est disponible dans le produit.
Les données peuvent être ventilées par ville, par type de restaurant ou de magasin, et entre chaînes et indépendants, ce qui permet aux chercheurs d'examiner différents groupes. Realytics enregistre aussi les ouvertures et fermetures d'établissements, ainsi que le sentiment des clients sur le rapport qualité-prix, que les chercheurs peuvent exploiter pour explorer de nouvelles questions. À quelle vitesse un changement de salaire minimum, de taxe ou de monnaie se répercute-t-il sur les prix des menus dans chaque pays ? Quand les prix alimentaires augmentent en rayon, les prix des menus voisins augmentent-ils aussi, et avec quel décalage ? Les écarts entre pays suivent-ils l'inflation, les salaires et les taxes, et les établissements qui modifient le moins leurs prix ferment-ils plus souvent ?
Realytics est ouvert aux collaborations de recherche avec des économistes, des universités et des banques centrales sur ces questions. Les chercheurs peuvent écrire à hello@realytics.com.
À propos de Realytics
Realytics aide les entreprises du monde entier à obtenir des résultats mesurables grâce au marché qui les entoure. Realytics a conçu le partenaire IA des enseignes locales et des entreprises qui travaillent avec les commerces locaux.
Pendant deux décennies, le monde en ligne a pris l'avantage sur les commerces locaux sur un point : les données. Il a appris de chaque clic ce que les gens voulaient et ce qu'il fallait faire ensuite. Realytics apporte le même type de preuves aux boutiques, cafés et restaurants installés dans de vrais quartiers, partout dans le monde.
- Pour un établissement : les preuves couvrent ce que les gens disent du commerce, les prix de son quartier et la prochaine action à mener.
- Pour les opérateurs multi-sites : chaque établissement est jugé face à son propre quartier, chaque semaine.
- Pour les chaînes, franchiseurs, marques, bailleurs, investisseurs et organismes publics : des centaines de marchés sont mesurés de la même façon.
- Pour les agences et plateformes au service des commerces locaux : les mêmes données sont disponibles dans leurs propres produits.
Realytics relie les fiches de 288 millions d'établissements et de plus de 800 000 chaînes, avec des données mises à jour chaque semaine depuis 2020. L'équipe a travaillé dans de grandes entreprises de données. En savoir plus sur Realytics.