El premio, en palabras sencillas
El 12 de octubre de 2026, la Real Academia Sueca de Ciencias concedió a Robert E. Hall y Michael Woodford el Premio de Ciencias Económicas en memoria de Alfred Nobel. Hall trabaja en la Universidad de Stanford, y Woodford, en la Universidad de Columbia. La justificación oficial dice: «por los fundamentos microeconómicos de la estabilización macroeconómica». Aquí, «micro» se refiere a los hogares y las empresas individuales, y «macro», a la economía en su conjunto.
El premio distingue modelos de toda la economía construidos a partir de las decisiones de hogares y empresas, y no de patrones estadísticos entre totales nacionales. Un modelo es una descripción simplificada de la economía, escrita en ecuaciones, que los economistas usan para responder preguntas del tipo «¿qué pasaría si…?». Un banco central fija las tasas de interés, el precio de pedir dinero prestado, para mantener estables los precios y el empleo. Unas tasas más altas encarecen los préstamos, así que las personas y las empresas gastan menos, lo que frena la subida de los precios. Los bancos centrales, entre ellos la Reserva Federal de EE. UU. y el Banco Central Europeo, usan modelos construidos a partir de estas decisiones.
Ese enfoque se aprendió por las malas. En la década de 1960, los economistas se apoyaban en un patrón sencillo conocido como la curva de Phillips. Cuando había poca gente sin trabajo, los empleadores subían los sueldos para atraer personal, y las empresas trasladaban esos costos a precios más altos. Así, un desempleo bajo venía acompañado de una inflación más alta, es decir, de una subida general de los precios. En la década de 1970 el patrón se rompió: la inflación y el desempleo subieron a la vez. En parte, porque la gente había llegado a esperar una inflación más alta y la había incorporado a los salarios y los precios. Los patrones entre totales nacionales reflejan el comportamiento bajo la política del momento, de modo que cambiar la política cambia el comportamiento y rompe esos patrones. Las decisiones basadas en los objetivos y los presupuestos de las personas resisten mejor.
Lo que muestra el trabajo de Hall sobre los hogares
Hall mostró cómo poner a prueba los planes de los hogares, partiendo de que las personas intentan mantener su gasto estable de un año a otro. Su prueba de 1978 suponía que la gente planifica en función de lo que espera ganar a lo largo de toda su vida, y no solo de los ingresos que recibe este mes. Con ese supuesto, los cambios futuros del gasto deberían ser difíciles de predecir. Aunque las expectativas no pueden observarse, la prueba podía hacerse con datos.
En 1982, Hall y Frederic Mishkin pusieron a prueba esta idea con datos sobre lo que gastaban en alimentos familias reales. Alrededor del 80% de ese gasto parecía planificado de antemano, mientras que alrededor del 20% simplemente seguía los ingresos a medida que llegaban.
Hoy los economistas contabilizan los hogares que «viven al día» (hand-to-mouth, en inglés), que tienen poco dinero disponible para los gastos cotidianos. La vieja expresión inglesa significa vivir de sueldo en sueldo. Estas familias suelen gastar cada sueldo en cuanto lo cobran. Un estudio de 2014 sobre encuestas de EE. UU. de 1989 a 2010 halló que unos 31 de cada 100 hogares vivían así. Muchos tenían una vivienda o un fondo de jubilación, pero poco efectivo a mano (Kaplan, Violante y Weidner, 2014). Más tarde, economistas del Banco de la Reserva Federal de San Luis actualizaron el recuento con el mismo método. En 2022, la cifra había bajado a unos 19 de cada 100 (Kozlowski y Jordan-Wood, 2024).
Los modelos más recientes permiten que los hogares difieran en este aspecto, de modo que un cambio en las tasas de interés o en los precios llega a cada grupo de forma distinta.
Lo que muestra el trabajo de Woodford sobre las empresas
Woodford reunió a las empresas y al banco central en un mismo modelo operativo, expuesto en su libro de 2003, Interest and Prices. Este modelo neokeynesiano, llamado así por John Maynard Keynes, construye la economía a partir de hogares y empresas cuyos precios se ajustan lentamente. Es el núcleo de los modelos que usan hoy los bancos centrales.
El resumen de la Academia deja clara la relación: la inflación surge de las decisiones de precios de miles de empresas. Las tasas de interés cambian cuánto gasta la gente, lo que al final afecta a los precios que las empresas cobran por sus productos. Como en el modelo las empresas solo tienen ocasiones esporádicas de cambiar sus precios, sopesan los costos futuros y los precios de sus rivales para los meses siguientes.
Las empresas y los hogares miran hacia delante, así que la confianza en lo que un banco central dice sobre el futuro mueve los precios hoy. Esta idea está detrás de las metas de inflación y de las pistas que los bancos centrales dan ahora sobre sus próximos pasos. Una meta de inflación es el ritmo de subida de los precios al que apunta un banco central. El modelo trata un salto de los costos de forma distinta a una caída de la demanda, porque cada uno requiere una respuesta diferente. El comité afirma que este enfoque ayudó a los bancos centrales a gestionar la pandemia y el reciente shock energético mejor que las crisis de la década de 1970. El comité añade que esto es difícil de demostrar.
Lo que, según el comité, aún le falta al modelo
El documento de antecedentes científicos del comité señala dos lagunas.
La primera laguna es el momento: cuándo deciden las empresas cambiar un precio. El modelo estándar trata los cambios de precio como una lotería: cada mes, cada empresa tiene la misma probabilidad fija de cambiar su precio, sean cuales sean sus costos. Así el modelo es lo bastante simple para resolverlo y ajustarlo a los datos. El comité lo califica de forma extrema de representar el costo de cambiar un precio. El comité señala que las empresas reales deberían cambiar sus precios con más frecuencia cuando los costos se disparan. Existen modelos construidos de ese modo, pero los economistas no se han puesto de acuerdo en uno que sustituya al estándar.
La segunda laguna son los datos: cómo se mueven los precios en distintos lugares y sectores. Después de 2021, los economistas estudiaron la «heterogeneidad de los movimientos de precios entre territorios y sectores». Es decir, cómo se movieron los precios de forma distinta de un lugar a otro y de un sector a otro. Eso ayudó a explicar qué causó el salto de los precios y por qué duró. Ese trabajo se apoya en dos cifras, la frecuencia con que cambian los precios y su magnitud, que suelen tomarse de los registros oficiales de precios. Estos registros cubren un número limitado de tiendas y puntos de venta, y las comparaciones son más difíciles porque cada país lleva los suyos. La mayor parte de la investigación que los usa se ha centrado en bienes, mientras que los precios de los servicios, entre ellos las comidas en restaurantes, son difíciles de comparar de la misma manera.
Lo que muestran los menús de los restaurantes y las estanterías de las tiendas
Realytics sigue más de 500 millones de productos con precio en menús en línea y estanterías de tiendas. En los menús, son más de 180 millones de productos de más de 2 millones de menús. La cobertura sigue creciendo. Este artículo informa sobre 15 grandes mercados.
Estos datos abordan ambas lagunas. Para la primera, el momento, Realytics sigue los cambios de precio producto a producto, cada mes. Mide con qué frecuencia cambian los precios, cuánto cambian y cuántos cambian a la vez (hallazgos 1 a 3). Para la segunda, los lugares y los sectores, compara los menús de los restaurantes con las estanterías de las tiendas, con un mismo método en los 15 mercados (hallazgos 4 y 5). El hallazgo 6 sigue las opiniones de los clientes sobre los precios tras subidas de distintos tamaños.
Medimos ambas cifras para los restaurantes con el mismo enfoque que los investigadores de precios (Nakamura y Steinsson, 2008). Para cada mes de septiembre de 2025 a septiembre de 2026, comparamos el precio de cada producto del menú con su precio un mes antes.
Cada hallazgo empieza con lo que muestran los datos de Realytics. Cuando estudios anteriores abordaron la misma pregunta, una segunda parte, titulada «Lo que hallaron estudios anteriores», compara sus resultados con nuestras cifras.
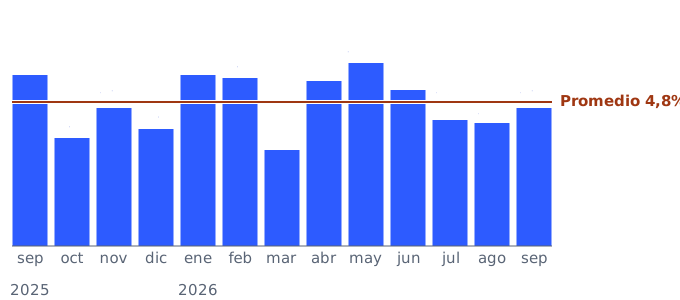
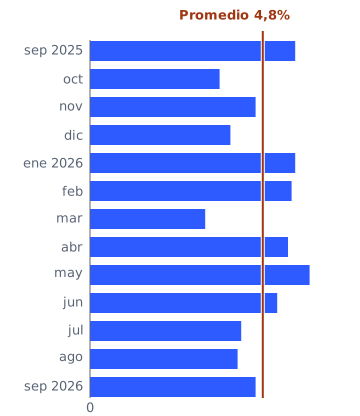
Hallazgo 1. Cada mes, el 4,8% de los productos del menú cambia de precio en los 15 mercados.
En el conjunto de los 15 mercados, la proporción mensual osciló entre el 3,2% de marzo de 2026 y el 6,1% de mayo de 2026. Esto muestra cómo varió el ritmo de los cambios. La frecuencia con que cambian los precios ayuda a explicar con qué rapidez pueden llegar a los clientes unos costos más altos.
Proporción de productos del menú que cambian de precio cada mes, en los 15 mercados, sep 2025–sep 2026.
Fuente: Realytics · realytics.com · proporción mensual de productos del menú que cambian de precio, sep 2025–sep 2026
Lo que hallaron estudios anteriores. Cuando los costos se disparan, las empresas cambian sus precios con más frecuencia: es el vínculo que, según el comité, le falta al modelo estándar. En el grupo de productos típico de EE. UU., unos 10 de cada 100 precios cambiaban cada mes antes de la pandemia, sin contar las ofertas. Esa proporción superó los 20 de cada 100 a principios de 2022 y bajó a unos 13 de cada 100 entre enero y agosto de 2024 (Montag y Villar, 2025). Los cambios de precio también se aceleraron tras el shock energético, lo que aporta más evidencia sobre cómo responden las empresas a la variación de los costos (Cavallo, Lippi y Miyahara, 2024).
Europa aporta más detalle, gracias a economistas de bancos centrales que estudian los registros oficiales de precios de la zona del euro, cuyos miembros usan el euro. Dejaron fuera los precios de la energía y las ofertas temporales. De 2010 a 2019, unos 8 de cada 100 precios cambiaban cada mes, frente a unos 12 de cada 100 en 2022. Antes de 2020, unos dos de cada tres cambios de precio eran subidas. En 2022, lo eran más de cuatro de cada cinco. En 2024, los precios de los alimentos volvieron a cambiar con menos frecuencia, mientras que los de los servicios, como los cortes de pelo y las reparaciones, seguían cambiando más a menudo de lo habitual. En el modelo del equipo, que los precios cambiaran con más frecuencia elevó el pico de inflación en casi un punto (Gautier et al., 2026). Los puntos porcentuales miden diferencias entre tasas: una subida del 2% al 3%, por ejemplo, es un punto.
Las encuestas a empresas ponen ahora a prueba directamente la idea de la lotería. Un documento de trabajo del Banco de Inglaterra de enero de 2026, es decir, un informe de investigación preliminar, presenta resultados de encuestas en el Reino Unido de 2023 a 2025 (Bunn et al., 2026). Entre las empresas de hoteles, restaurantes y cafeterías, el 72% dijo que cambia sus precios sobre todo cuando las circunstancias lo exigen, y no según un calendario fijo.
Estudios recientes sobre restaurantes muestran cómo los salarios más altos llegan a los precios. El salario mínimo es el sueldo por hora más bajo que permite la ley. En abril de 2024, California subió el salario mínimo a 20 dólares por hora para los trabajadores de las grandes cadenas de comida rápida. Seis meses después, los precios de los menús en línea de los restaurantes de comida rápida de California eran alrededor de un 2% más altos que en los estados de comparación. El estudio estima que alrededor del 60% del costo salarial adicional llegó a los clientes (Sosinskiy y Reich, 2025).
En McDonald's, entre 2016 y 2020, una subida del 10% del salario mínimo elevó los precios del Big Mac en torno a un 1,4% (Ashenfelter y Jurajda, 2022). Antes, entre 1995 y 1997, una subida del 10% del salario mínimo elevó los precios de los restaurantes de EE. UU. en torno a un 0,7% (Aaronson, French y MacDonald, 2008).
Nuestra serie mensual mide la frecuencia con que cambian los precios, para cada lugar y cada mes. Nuestros 13 meses cubren un solo periodo: muestran el nivel de los cambios de precio y cómo oscila de un mes a otro.
Hallazgo 2. La mayoría de los cambios son subidas, y son considerables.
En los 15 mercados, las subidas representan el 82,4% de los cambios de precio. La mediana de los cambios, el valor central cuando los cambios se ordenan por tamaño, es del 6,2%, contando por igual bajadas y subidas. La mediana de las subidas es del 5,9%, mientras que los restaurantes tienden a bajar un precio en mayor medida de lo que lo suben.
Hallazgo 3. Algunos menús cambian muchos precios a la vez.
En los 15 mercados, el 17,6% de los menús cambia al menos un precio en un mes dado. En el menú mediano que cambia precios, cambia el 11,0% de los productos. En el 21,5% de estos casos, al menos la mitad de los productos del menú cambia de precio en el mismo mes.
Lo que hallaron estudios anteriores. Los economistas tienen un nombre para una de las razones de cambiar muchos precios a la vez: llaman a los costos de cambiar precios «costos de menú», por los menús impresos. Incluyen imprimir menús nuevos, actualizar las listas de precios y el riesgo de que los clientes habituales lo noten. Los precios de los restaurantes dieron un salto cuando los países pasaron a los billetes y monedas en euros en 2002, y un estudio explicó ese salto a través de los costos de menú. Los restaurantes agruparon sus subidas en torno al momento en que ya tenían que reimprimir sus menús (Hobijn, Ravenna y Tambalotti, 2006). Croacia adoptó el euro en enero de 2023. La oficina de estadística de la UE, Eurostat, estimó que el cambio sumó entre 0,04 y 0,18 puntos porcentuales a la inflación general de ese mes. Los restaurantes y las cafeterías encabezaban su lista de servicios con subidas de precios inusuales (Eurostat, 2023). Las actualizaciones en bloque de nuestros datos encajan con la idea de los costos de menú: si cada cambio tiene un costo, tiene sentido hacer varios a la vez.
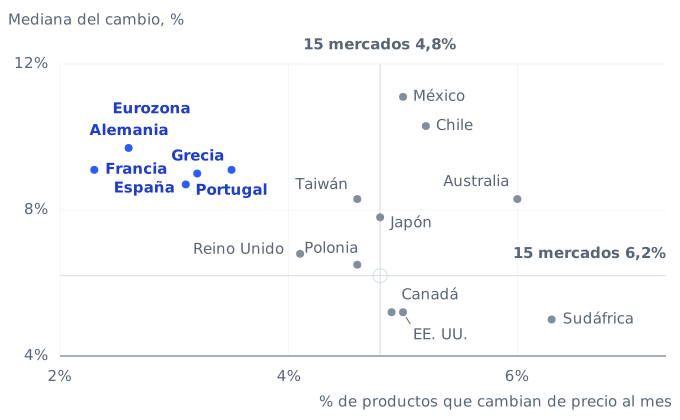
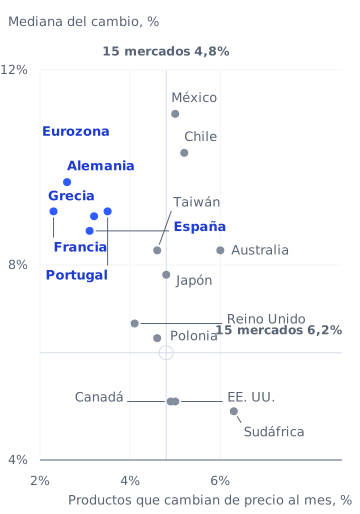
Hallazgo 4. Los cambios de precio de los restaurantes varían según el país.
La figura 2 compara los 15 grandes mercados de este artículo. En Francia, el 2,3% de los productos cambia de precio cada mes, con una mediana de los cambios del 9,1%. En EE. UU., cambia el 5,0% cada mes, con una mediana de los cambios del 5,2%, lo que indica cambios más frecuentes pero más pequeños. Alemania, España, Portugal y Grecia se parecen a Francia, con cambios menos frecuentes y más grandes. Canadá y Sudáfrica se parecen a EE. UU., con cambios más frecuentes y más pequeños.
Frecuencia y mediana de los cambios de precio de los menús, 15 grandes mercados. Las marcas azules indican la zona del euro, sep 2025–sep 2026.
Fuente: Realytics · realytics.com · frecuencia y mediana de los cambios de precio de los menús, sep 2025–sep 2026
Lo que hallaron estudios anteriores. Los registros oficiales de precios apuntan en la misma dirección. En Francia, unos 4 de cada 100 precios de restaurante cambiaban cada mes de 1994 a 2003. En el conjunto de los precios, alrededor de uno de cada cinco cambiaba cada mes (Fougère, Gautier y Le Bihan, 2010). En productos comparables, los precios cambian con menos frecuencia en la zona del euro que en EE. UU. (Gautier et al., 2024). Nuestros datos de menús de 2025–2026 muestran que esa diferencia se mantiene hoy en los menús de los restaurantes. En Francia, Alemania, España, Grecia y Portugal, entre el 2,3% y el 3,5% de los productos del menú cambia de precio cada mes, frente al 5,0% en EE. UU.
Hallazgo 5. Las estanterías de las tiendas se mueven más rápido que los menús.
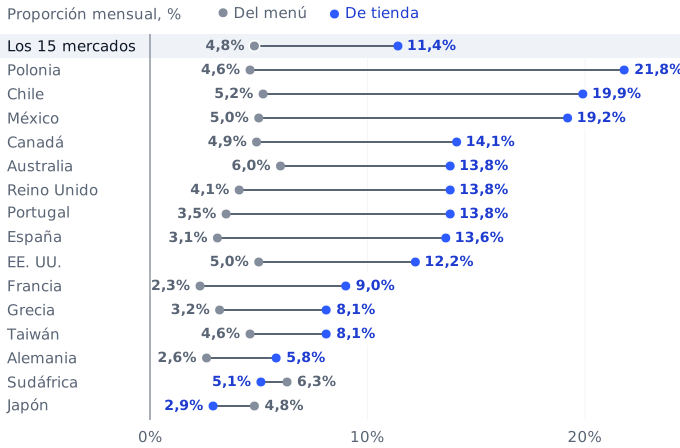
En los 15 mercados, el mismo método muestra que el 11,4% de los productos de tienda cambia de precio cada mes, desde supermercados hasta farmacias. Es unas 2,4 veces el 4,8% de los productos del menú, y además los precios de las tiendas bajan con más frecuencia. Las bajadas representan el 43,2% de los cambios de precio en las tiendas, frente al 17,6% en los menús. La mediana de los cambios de precio en las tiendas es del 10,2%, contando por igual bajadas y subidas. Las promociones y las ofertas temporales están incluidas en los precios de estantería, lo que puede aumentar la diferencia entre tiendas y menús.
La diferencia se mantiene en la mayoría de estos mercados. En EE. UU., el 12,2% de los productos de tienda cambia de precio cada mes, frente al 5,0% de los productos del menú. Polonia tiene la mayor diferencia: el 21,8% de los productos de tienda cambia de precio cada mes, frente al 4,6% de los productos del menú. Japón y Sudáfrica son las excepciones: allí, en nuestros datos, los precios de las tiendas cambian con menos frecuencia que los de los menús.
Proporción mensual de productos que cambian de precio, en menús y estanterías de tiendas, en el conjunto de los 15 mercados y en cada mercado, sep 2025–sep 2026.
Fuente: Realytics · realytics.com · proporción mensual de productos del menú y de tienda que cambian de precio, sep 2025–sep 2026
Lo que hallaron estudios anteriores. Los economistas han encontrado una división similar en los registros oficiales de EE. UU. de 1998 a 2005, al comparar los alimentos procesados con los servicios sin incluir los viajes. Los precios de los alimentos procesados cambiaban con más frecuencia y bajaban más a menudo (Nakamura y Steinsson, 2008). En la zona del euro, en 2024, alrededor del 19% de los precios de los alimentos cambiaba cada mes, frente a alrededor del 8% de los precios de los servicios. Estas cifras incluyen las ofertas temporales. Los alimentos abarcan las compras en tiendas, mientras que los servicios incluyen las comidas en restaurantes (Gautier et al., 2026). Estos resultados pueden compararse por su dirección, pero sus magnitudes medidas dependen de métodos, periodos y productos distintos.
Hallazgo 6. Las opiniones sobre los precios se vuelven más negativas tras los grandes saltos de precio.
Este hallazgo requiere los precios del menú y las opiniones de los clientes sobre los precios de un mismo local, tanto antes como después de una subida. Ambos datos estaban disponibles para restaurantes y cafeterías de estos mercados. La mayoría de estas opiniones sobre los precios dicen si los precios parecen altos o bajos, y algunas juzgan la relación calidad-precio. En un gran salto, al menos una cuarta parte de los productos del menú en línea de un local subió en un mismo mes, normalmente un 8% o más.
Antes de un gran salto, unas 33 de cada 100 opiniones sobre los precios de esos locales eran negativas. En los tres meses siguientes, lo eran unas 38 de cada 100. En los locales del mismo país y mes sin subida, la proporción apenas cambió. Así, los grandes saltos vinieron acompañados de unas 3 a 4 opiniones negativas más por cada 100. Contando todas las opiniones juntas, salían unas 4; promediando el cambio de cada local, unas 3. Teniendo en cuenta el azar, el rango probable iba de 2,5 a 5. Emparejar los locales según lo negativas que eran sus opiniones al principio seguía dejando unas 2,5. Las opiniones que juzgaban la relación calidad-precio se movieron en la misma dirección. En 14 de los 15 mercados, las opiniones sobre los precios se volvieron claramente más negativas tras los grandes saltos.
Las subidas pequeñas, con aumentos típicos por debajo del 5%, vinieron acompañadas de menos de 1 opinión negativa más por cada 100. Con comprobaciones más estrictas, la cifra llegaba como máximo a unas 2. En los mismos países y meses, los grandes saltos salieron peor parados que las subidas pequeñas en la mayoría de las comprobaciones. La diferencia fue de unas 2 a 4 por cada 100, y menor una vez emparejado el sentimiento inicial.
Cambio en las opiniones sobre los precios por cada 100 en los tres meses tras una subida, frente a locales del mismo país y mes sin subida. Un valor bajo cero indica opiniones más negativas.
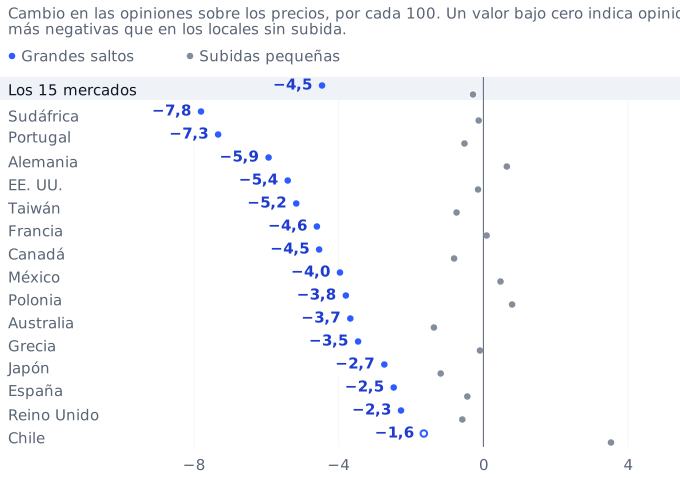
Margen de error al nivel del 95%: ±0,4 para el conjunto de los 15 mercados, ±0,7 para EE. UU. y hasta ±4,5 para mercados más pequeños como Sudáfrica. La estimación de Chile, marcada sin relleno, podría ser cero.
Fuente: Realytics · realytics.com · opiniones de los consumidores sobre los precios y precios de los menús, sep 2025–ago 2026
Lo que hallaron estudios anteriores. Kahneman, Knetsch y Thaler (1986) hallaron que la gente acepta mejor una subida de precio cuando cubre costos más altos. Snir et al. (2024) encontraron percepciones similares en encuestas de EE. UU. e Israel, con diferencias entre países y productos. Esas encuestas preguntaban por qué subían los precios. Nuestras cifras siguen lo que dijeron los clientes tras subidas de distintos tamaños.
Por qué importa, de un solo negocio a toda la economía
Para un negocio. Cuando una cafetería, un restaurante o una tienda mantiene un precio durante meses, ese precio tiene que ser el adecuado para esos meses. Si es demasiado bajo, la subida de los costos recorta lo que deja cada venta hasta que el negocio vuelve a cambiar el precio. Si es demasiado alto, destaca frente a los precios de su barrio, así que los negocios cercanos también cuentan. Por eso, el mejor precio anticipa los costos y los precios cercanos, lo que sitúa a la empresa del modelo de Woodford en un barrio concreto.
Los negocios también miran hacia delante en la vida real, como muestra un estudio de tiendas de alimentación y farmacias de EE. UU. de 2001 a 2012. Cuando subieron los salarios mínimos estatales, una subida del 10% del salario mínimo elevó los precios en las tiendas de alimentación en torno a un 0,36%. La mayor parte del cambio se produjo en los tres meses siguientes a la aprobación de la ley, antes de que entrara en vigor el aumento salarial (Renkin, Montialoux y Siegenthaler, 2022). En cuatro áreas metropolitanas de California, los precios de los restaurantes empezaron a subir más rápido que en otros lugares tras la aprobación de la ley salarial en septiembre de 2023. El aumento salarial entró en vigor en abril de 2024. Un documento de trabajo reciente recoge este calendario (Clemens et al., 2026).
Los clientes también juzgan por qué suben los precios: en 1984 y 1985, unos investigadores llamaron por teléfono a adultos de dos ciudades canadienses y les preguntaron qué les parecía justo. En un supuesto, una tienda subía el precio de las palas para nieve la mañana siguiente a una gran nevada, y el 82% calificó la subida de injusta. Otro describía a un tendero que pagaba más a su proveedor por la lechuga y subía el precio de su lechuga en la misma cantidad. Esta vez, el 79% lo consideró aceptable (Kahneman, Knetsch y Thaler, 1986). Estas respuestas sugieren que la gente juzga tanto el motivo de una subida de precio como la magnitud del cambio.
En 2020, unas encuestas en EE. UU. e Israel hallaron el mismo patrón durante la pandemia. La gente consideraba más justas las subidas causadas por costos más altos que las causadas por una demanda más fuerte, aunque las percepciones variaban según el país y el producto (Snir et al., 2024). En 2024, otra gran cadena de hamburguesas de EE. UU. se enfrentó a una ola de críticas por sus planes de precios que cambiarían a lo largo del día. Tras el revuelo, afirmó que los cambios traerían descuentos en las horas más tranquilas, no precios más altos en las de más afluencia.
Para los hogares. Cada precio que paga un hogar refleja la decisión de un negocio sobre cuándo cambiarlo y cuánto. Cuando los negocios afrontan costos más altos, sus precios pueden seguirlos al mes siguiente o un año después, y eso decide cuándo notan las familias la subida. Ese momento también influye en cuándo puede moderarse la subida de los costos. Para los hogares que viven al día, los precios más altos reducen rápidamente lo que alcanza a comprar el próximo sueldo.
Las familias también juzgan la inflación a través de precios conocidos, según una investigación que combinó los registros de compras de alimentación de más de 90 000 hogares de EE. UU. con encuestas sobre la inflación esperada. Los cuatro economistas hallaron que los productos que se compran a menudo pesaban más que los que suponen una gran parte del presupuesto. Las subidas de precio también pesaban más en la mente de la gente que las bajadas (D'Acunto, Malmendier, Ospina y Weber, 2021). Un café semanal es otro precio conocido, aunque este estudio examinó la compra de alimentos y no las compras en cafeterías.
Para toda la economía. El momento y la magnitud de los cambios de precio ayudan a determinar cómo afectan los costos y las tasas de interés a la inflación en el conjunto de la economía. Los bancos centrales usan modelos de estas relaciones al fijar las tasas, mientras que los cambios de precio medidos en distintos lugares conectan los modelos con la vida real.
Por qué las empresas fijan precios a partir de conjeturas
Los economistas llaman «fricción de información» al tiempo y al dinero necesarios para recabar información.
La tecnología ha cambiado el trabajo de actualizar los precios en las estanterías. Las etiquetas electrónicas de estantería son pequeñas pantallas que muestran los precios. Una cadena de supermercados las adoptó en 2015 y pasó a cambiar los precios con más frecuencia y en pasos más pequeños. Los cambios adicionales fueron sobre todo bajadas (Stamatopoulos, Bassamboo y Moreno, 2021). Antes de estas etiquetas, a principios de la década de 1990, cada cambio de precio en la estantería costaba unos 52 centavos de dólar estadounidense en cuatro cadenas de supermercados (Levy et al., 1997).
Otro estudio examinó a un gran fabricante de EE. UU. y comparó los costos físicos de cambiar precios con los costos del trabajo de los directivos y de las conversaciones con los clientes. Los costos físicos incluían imprimir y distribuir listas de precios, mientras que el trabajo de los directivos costaba más de seis veces esa cantidad. Las conversaciones y negociaciones con los clientes costaban más de veinte veces esa cantidad (Zbaracki et al., 2004). En una cafetería, decidir un precio nuevo puede costar más trabajo que imprimirlo.
En un artículo de 2009, Woodford planteó un modelo en el que las empresas dedican tiempo y atención a informarse sobre las condiciones del mercado antes de decidir si cambian sus precios. En el modelo, la información limitada hace que los precios se ajusten más despacio, con un calendario que a menudo se parece a la lotería de cambios de precio del modelo estándar. Sin embargo, los grandes shocks, como los saltos repentinos de los costos, pueden hacer que las empresas del modelo cambien sus precios antes.
Un estudio de Nueva Zelanda empezó a encuestar a empresas en 2013 y preguntó a sus directivos por la inflación reciente y por sus previsiones. En la primera encuesta, la inflación rondaba el 1,5%, pero solo alrededor de la mitad de las empresas la estimó con un error de 2 puntos como máximo. Unas 6 de cada 10 empresas dijeron que no seguían la inflación en absoluto.
Los investigadores dieron a algunas empresas información sobre la meta del banco central o sobre la inflación reciente, y esas empresas acercaron sus previsiones a esos datos. Estos dos tipos de información provocaron cambios mayores en las previsiones que la información sobre las previsiones de expertos o de otras empresas.
El estudio también siguió las decisiones sobre precios, empleo, inversión en equipos y salarios para examinar cómo respondían las empresas a la información. En un experimento posterior, las empresas que sobrestimaban la meta rebajaron sus previsiones al conocerla. En comparación con las empresas que no recibieron datos, contrataron e invirtieron menos de lo previsto. Los precios y los salarios no mostraron un cambio claro (Coibion, Gorodnichenko y Kumar, 2018).
En Italia, una encuesta periódica dio las últimas cifras de inflación a empresas elegidas al azar, mientras que a otras no se les informó (Coibion, Gorodnichenko y Ropele, 2020). Las empresas cuyas expectativas de inflación subieron aumentaron sus precios y quisieron endeudarse más, al tiempo que redujeron el empleo y el capital, como los equipos. Sin embargo, cuando las tasas de interés del banco central estaban cerca de su límite inferior, el estudio no halló una caída del empleo.
Las empresas prestan menos atención a la inflación sobre todo cuando es baja. Unas encuestas de EE. UU. iniciadas en 2018, cuando la inflación era baja, hallaron grandes lagunas en lo que sabían los directivos sobre la inflación (Candia, Coibion y Gorodnichenko, 2024). A medida que subió la inflación, las empresas y los hogares pasaron a estar mejor informados, así que los datos nuevos movieron menos sus previsiones (Weber et al., 2025).
Qué significa esto. Muchas empresas basan sus precios en conjeturas que pueden estar muy desencaminadas, sobre todo cuando la inflación es baja y atrae poca atención. Estos estudios muestran que la información nueva puede cambiar tanto las previsiones que hacen las empresas como las decisiones que toman.
Para una cafetería, un restaurante o una tienda
Antes de cambiar un precio, el dueño de un negocio puede preguntarle a Realytics por los negocios cercanos. ¿Qué negocios cambiaron sus precios este año, y cuánto, en menús o en estanterías de tiendas? ¿Qué piensan los clientes de la relación calidad-precio en cada uno y en el negocio del propio dueño? Las respuestas abarcan los negocios que rodean una dirección.
Para cadenas, redes de franquicias y marcas
Stefano DellaVigna y Matthew Gentzkow, dos economistas, estudiaron grandes cadenas de EE. UU. de tiendas de alimentación, farmacias y grandes tiendas de descuento (2019). La mayoría cobraba casi los mismos precios en todas partes, incluso donde los mercados locales eran muy distintos. Frente a su modelo de precios locales, la diferencia de ganancias estimada de la cadena típica era de unos 16 millones de dólares al año. Las cadenas de restaurantes y de tiendas afrontan la misma elección en todos sus locales.
Un estudio de cadenas minoristas de EE. UU. de 2006 a 2018 añade una distinción (Butters, Sacks y Seo, 2022). Las cadenas suelen mantener el mismo precio pese a las diferencias en la demanda local, pero trasladan a los precios las diferencias locales de costos. Cuando subieron los impuestos locales, los precios aumentaron solo en las tiendas afectadas.
Realytics ofrece a un equipo de precios el panorama local de cada establecimiento a la vez, para que pueda comparar los mercados que rodean a sus negocios. Los equipos pueden comparar a qué ritmo se mueven los precios cercanos de menús y estanterías, junto con el sentimiento de los clientes sobre la relación calidad-precio en cada local. Así se ve dónde una misma lista de precios encaja en sus mercados y dónde no. Los franquiciados, que gestionan locales de una cadena con su nombre, y la central pueden llevar la misma evidencia local a una conversación sobre precios.
Para economistas y bancos centrales
Los estudios anteriores sobre precios de restaurantes usaban registros oficiales, datos de caja de unos mil restaurantes o unos cientos de menús en línea. Un estudio sobre una subida del salario mínimo en San José y sus alrededores usó 884 menús en línea (Allegretto y Reich, 2018). Realytics sigue los menús cada semana, medidos de la misma manera en todas partes. Su Índice de precios de menús sigue el mismo plato en el mismo local a lo largo del tiempo y está disponible en el producto.
Los datos pueden dividirse por ciudad, por tipo de restaurante o de tienda, y por cadena o independiente, lo que permite a los investigadores examinar distintos grupos. Realytics también registra las aperturas y los cierres de locales, junto con el sentimiento de los clientes sobre la relación calidad-precio, que los investigadores pueden usar para explorar nuevas preguntas. ¿Con qué rapidez llega a los precios de los menús de cada país un cambio del salario mínimo, de los impuestos o de la moneda? Cuando suben los precios de los alimentos en las estanterías de las tiendas, ¿suben también los precios de los menús cercanos, y cuánto después? ¿Siguen las diferencias entre países a la inflación, los salarios y los impuestos, y cierran con más frecuencia los locales que menos cambian sus precios?
Realytics acoge con interés la investigación conjunta con economistas, universidades y bancos centrales sobre estas preguntas. Los investigadores pueden escribir a hello@realytics.com.
Sobre Realytics
Realytics ayuda a negocios de todo el mundo a obtener resultados medibles del mercado que los rodea. Realytics ha creado el socio de negocio con IA para marcas locales y para las empresas que trabajan con negocios locales.
Durante dos décadas, el mundo online le sacó ventaja al comercio de barrio en una cosa: los datos. Aprendía de cada clic qué quería la gente y qué hacer después. Realytics lleva el mismo tipo de evidencia a tiendas, cafeterías y restaurantes que operan en barrios de verdad de todo el mundo.
- Para un local: la evidencia abarca lo que la gente dice del negocio, los precios de su barrio y el siguiente paso que dar.
- Para operadores: cada local se mide frente a su propio barrio, cada semana.
- Para cadenas, franquiciadores, marcas, propietarios de inmuebles, inversores y organismos públicos: se miden cientos de mercados de la misma forma.
- Para agencias y plataformas que dan servicio a negocios locales: los mismos datos están disponibles dentro de sus propios productos.
Realytics cruza datos de 288 millones de locales y más de 800 000 cadenas, actualizados cada semana desde 2020. El equipo ha trabajado en grandes empresas de datos. Más sobre Realytics.