Der Preis in einfachen Worten
Am 12. Oktober 2026 verlieh die Königlich Schwedische Akademie der Wissenschaften Robert E. Hall und Michael Woodford den Preis für Wirtschaftswissenschaften. Hall arbeitet an der Stanford University, Woodford an der Columbia University. Die offizielle Begründung lautet „für mikroökonomische Grundlagen der makroökonomischen Stabilisierung“. „Mikro“ steht dabei für einzelne Haushalte und Unternehmen, „Makro“ für die Wirtschaft als Ganzes.
Ausgezeichnet werden Modelle der Gesamtwirtschaft, die auf den Entscheidungen von Haushalten und Unternehmen aufbauen statt auf statistischen Mustern zwischen nationalen Gesamtgrößen. Ein Modell ist eine vereinfachte Beschreibung der Wirtschaft in Form von Gleichungen, mit der Ökonomen „Was wäre, wenn“-Fragen prüfen. Eine Zentralbank legt die Zinsen fest, also den Preis für geliehenes Geld, um Preise und Beschäftigung stabil zu halten. Höhere Zinsen verteuern Kredite, sodass Menschen und Unternehmen weniger ausgeben, was den Preisanstieg bremst. Zentralbanken, darunter die US-Notenbank Federal Reserve und die Europäische Zentralbank, nutzen Modelle, die auf diesen Entscheidungen aufbauen.
Zu diesem Ansatz führte eine schmerzhafte Lektion. In den 1960er-Jahren verließen sich Ökonomen auf ein einfaches Muster, die sogenannte Phillips-Kurve. Wenn nur wenige Menschen arbeitslos waren, erhöhten Arbeitgeber die Löhne, um Personal zu gewinnen, und Unternehmen gaben diese Kosten über höhere Preise weiter. Niedrige Arbeitslosigkeit ging also mit höherer Inflation einher, dem allgemeinen Anstieg der Preise. In den 1970er-Jahren zerbrach das Muster: Inflation und Arbeitslosigkeit stiegen gemeinsam. Ein Grund dafür war, dass die Menschen inzwischen mit höherer Inflation rechneten und sie in Löhne und Preise einbauten. Muster zwischen nationalen Gesamtgrößen spiegeln das Verhalten unter der jeweils geltenden Politik wider; ändert sich die Politik, ändert sich das Verhalten, und diese Muster zerbrechen. Entscheidungen, die in den Zielen und Budgets der Menschen wurzeln, sind beständiger.
Was die Arbeit von Hall über Haushalte zeigt
Hall zeigte, wie sich die Pläne von Haushalten überprüfen lassen, wenn man davon ausgeht, dass Menschen ihre Ausgaben von Jahr zu Jahr möglichst gleichmäßig halten. Sein Test von 1978 unterstellte, dass Menschen nach dem planen, was sie über ihr ganzes Leben zu verdienen erwarten, und nicht nur nach dem Einkommen, das in diesem Monat eingeht. Unter dieser Annahme sollten sich künftige Änderungen der Ausgaben kaum vorhersagen lassen. Erwartungen sind zwar nicht sichtbar, doch der Test ließ sich mit Daten durchführen.
1982 prüften Hall und Frederic Mishkin diese Idee anhand von Daten darüber, was reale Familien für Lebensmittel ausgaben. Etwa 80% dieser Ausgaben wirkten vorausgeplant, während etwa 20% einfach dem Einkommen folgten, so wie es hereinkam.
Ökonomen zählen heute Haushalte, die „von der Hand in den Mund“ leben: Sie haben für alltägliche Rechnungen nur wenig Geld schnell verfügbar. Die alte Redewendung bedeutet, von einem Gehalt zum nächsten zu leben. Diese Familien geben jedes Gehalt meist aus, sobald es eingeht. Eine Studie von 2014 zu US-Befragungen aus den Jahren 1989 bis 2010 ergab, dass etwa 31 von 100 Haushalten so lebten. Viele besaßen ein Eigenheim oder eine Altersvorsorge, hatten aber wenig Bargeld zur Hand (Kaplan, Violante und Weidner, 2014). Ökonomen der Federal Reserve Bank of St. Louis aktualisierten die Zählung später mit derselben Methode. Bis 2022 war der Wert auf etwa 19 von 100 gesunken (Kozlowski und Jordan-Wood, 2024).
Neuere Modelle berücksichtigen, dass sich Haushalte darin unterscheiden, sodass eine Änderung der Zinsen oder Preise jede Gruppe anders erreicht.
Was die Arbeit von Woodford über Unternehmen zeigt
Woodford brachte Unternehmen und Zentralbank in einem funktionierenden Modell zusammen, das er 2003 in seinem Buch Interest and Prices darlegte. Dieses neukeynesianische Modell, benannt nach John Maynard Keynes, baut die Wirtschaft aus Haushalten und Unternehmen auf, deren Preise sich nur langsam anpassen. Es bildet den Kern der Modelle, die Zentralbanken heute verwenden.
Die Zusammenfassung der Akademie macht den Zusammenhang deutlich: Inflation entsteht aus den Preisentscheidungen Tausender Unternehmen. Zinsen verändern, wie viel die Menschen ausgeben, und das wirkt sich am Ende auf die Preise aus, die Unternehmen für ihre Produkte verlangen. Weil Unternehmen im Modell nur ab und zu ihre Preise ändern können, wägen sie künftige Kosten und die Preise der Wettbewerber für die kommenden Monate ab.
Weil Unternehmen und Haushalte vorausschauen, bewegt das Vertrauen in das, was eine Zentralbank über die Zukunft sagt, schon heute die Preise. Auf dieser Idee beruhen Inflationsziele und die Hinweise, die Zentralbanken heute auf ihre nächsten Schritte geben. Ein Inflationsziel ist die Preissteigerungsrate, die eine Zentralbank anstrebt. Das Modell behandelt einen Kostensprung anders als einen Rückgang der Nachfrage, weil beides jeweils eine andere Reaktion erfordert. Nach Ansicht des Komitees hat dieses Denken den Zentralbanken geholfen, die Pandemie und den jüngsten Energieschock besser zu bewältigen als die Krisen der 1970er-Jahre. Das Komitee fügt hinzu, dass sich dies schwer beweisen lässt.
Was dem Modell laut Komitee noch fehlt
Der wissenschaftliche Hintergrundbericht des Komitees nennt zwei Lücken.
Die erste Lücke ist der Zeitpunkt: wann Unternehmen beschließen, einen Preis zu ändern. Das Standardmodell behandelt Preisänderungen wie eine Lotterie: Jeden Monat hat jedes Unternehmen dieselbe feste Wahrscheinlichkeit, seinen Preis zu ändern, unabhängig von seinen Kosten. So bleibt das Modell einfach genug, um es zu lösen und an Daten anzupassen. Das Komitee nennt das eine extreme Art, die Kosten einer Preisänderung zu modellieren. Es merkt an, dass echte Unternehmen ihre Preise häufiger ändern müssten, wenn die Kosten sprunghaft steigen. Solche Modelle gibt es, doch Ökonomen haben sich noch auf keines geeinigt, das den Standard ersetzen soll.
Die zweite Lücke sind die Daten: wie sich Preise an verschiedenen Orten und in verschiedenen Branchen bewegen. Nach 2021 untersuchten Ökonomen die „Heterogenität der Preisbewegungen über Regionen und Sektoren hinweg“. Gemeint ist, wie unterschiedlich sich Preise von Ort zu Ort und von Branche zu Branche entwickelten. Das half zu erklären, was den Preissprung auslöste und warum er anhielt. Diese Arbeiten stützen sich auf zwei Größen, die meist aus amtlichen Preiserhebungen stammen: wie oft sich Preise ändern und um wie viel. Diese Erhebungen erfassen eine begrenzte Zahl von Geschäften und Verkaufsstellen, und Vergleiche sind schwieriger, weil jedes Land seine eigenen führt. Die meisten darauf gestützten Studien befassen sich mit Waren, während sich Dienstleistungspreise, darunter Restaurantmahlzeiten, schwer auf dieselbe Weise vergleichen lassen.
Was Speisekarten von Restaurants und Ladenregale zeigen
Realytics erfasst mehr als 500 Mio. Artikel mit Preisangabe auf Online-Speisekarten und in Ladenregalen. Auf Speisekarten sind das mehr als 180 Mio. Positionen aus mehr als 2 Mio. Speisekarten. Die Abdeckung wächst. Dieser Artikel berichtet über 15 große Märkte.
Diese Daten setzen an beiden Lücken an. Für die erste Lücke, den Zeitpunkt, verfolgt Realytics Preisänderungen Artikel für Artikel, jeden Monat. Gemessen wird, wie oft sich Preise ändern, wie groß die Änderungen sind und wie viele sich gleichzeitig ändern (Befunde 1 bis 3). Für die zweite Lücke, Orte und Branchen, vergleicht Realytics Speisekarten von Restaurants mit Ladenregalen, mit einer einzigen Methode in allen 15 Märkten (Befunde 4 und 5). Befund 6 verfolgt die Meinungen von Kunden zu Preisen nach Erhöhungen unterschiedlicher Größe.
Wir haben beide Größen für Restaurants nach demselben Ansatz gemessen wie die Preisforschung (Nakamura und Steinsson, 2008). Für jeden Monat von September 2025 bis September 2026 haben wir den Preis jeder Speisekartenposition mit ihrem Preis im Vormonat verglichen.
Jeder der folgenden Befunde beginnt mit dem, was die Daten von Realytics zeigen. Wo frühere Forschung dieselbe Frage untersucht hat, vergleicht ein zweiter Teil, markiert mit „Was frühere Forschung ergab“, deren Ergebnisse mit unseren Zahlen.
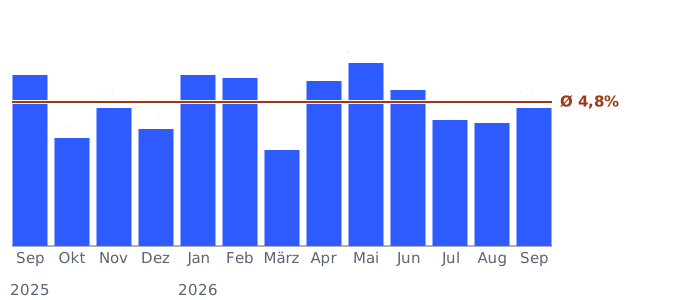
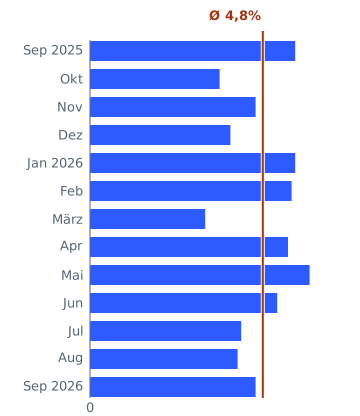
Befund 1. Über alle 15 Märkte ändert sich jeden Monat der Preis von 4,8% der Speisekartenpositionen.
Über alle 15 Märkte reichte der monatliche Anteil von 3,2% im März 2026 bis 6,1% im Mai 2026. Das zeigt, wie stark das Tempo der Änderungen schwankte. Wie oft sich Preise ändern, hilft zu erklären, wie schnell höhere Kosten bei den Kunden ankommen können.
Anteil der Speisekartenpositionen mit Preisänderung pro Monat, alle 15 Märkte, Sep 2025–Sep 2026.
Quelle: Realytics · realytics.com · monatlicher Anteil der Speisekartenpositionen mit Preisänderung, Sep 2025–Sep 2026
Was frühere Forschung ergab. Wenn die Kosten sprunghaft steigen, ändern Unternehmen ihre Preise häufiger: genau der Zusammenhang, der dem Standardmodell laut Komitee fehlt. In der typischen US-Produktgruppe änderten sich vor der Pandemie monatlich etwa 10 von 100 Preisen, Sonderangebote nicht eingerechnet. Anfang 2022 lag dieser Anteil über 20, von Januar bis August 2024 dann nur noch bei etwa 13 (Montag und Villar, 2025). Auch nach dem Energieschock wurden Preise häufiger geändert, ein weiterer Beleg dafür, wie Unternehmen auf veränderte Kosten reagieren (Cavallo, Lippi und Miyahara, 2024).
Genauere Angaben gibt es für Europa: Zentralbankökonomen untersuchen amtliche Preiserhebungen im Euroraum, also in den Ländern mit dem Euro als Währung. Sie ließen Energiepreise und vorübergehende Sonderangebote außen vor. Von 2010 bis 2019 änderten sich jeden Monat etwa 8 von 100 Preisen, gegenüber etwa 12 von 100 im Jahr 2022. Vor 2020 waren etwa zwei von drei Preisänderungen Erhöhungen. 2022 waren es mehr als vier von fünf. Bis 2024 änderten sich Lebensmittelpreise wieder seltener, während sich Dienstleistungspreise, etwa für Friseurbesuche und Reparaturen, noch häufiger als üblich änderten. Im Modell des Teams erhöhten die häufigeren Preisänderungen die Spitzeninflation um fast einen Prozentpunkt (Gautier et al., 2026). Prozentpunkte messen Abstände zwischen Prozentsätzen: Ein Anstieg von 2% auf 3% ist zum Beispiel ein Prozentpunkt.
Unternehmensbefragungen prüfen die Lotterie-Annahme inzwischen direkt. Ein Arbeitspapier der Bank of England vom Januar 2026, also ein früher Forschungsbericht, enthält Befragungsergebnisse aus Großbritannien für 2023–25 (Bunn et al., 2026). Unter Hotels, Restaurants und Cafés gaben 72% an, ihre Preise vorwiegend dann zu ändern, wenn Ereignisse es erfordern, und nicht nach einem festen Zeitplan.
Neuere Studien zu Restaurants zeigen, wie höhere Löhne bei den Preisen ankommen. Der Mindestlohn ist der niedrigste gesetzlich erlaubte Stundenlohn. Im April 2024 hob Kalifornien den Mindestlohn für Beschäftigte großer Fast-Food-Ketten auf $20 pro Stunde an. Sechs Monate später lagen die Preise auf Online-Speisekarten kalifornischer Fast-Food-Restaurants etwa 2% höher als in Vergleichsstaaten. Die Studie schätzt, dass etwa 60% der zusätzlichen Lohnkosten bei den Kunden ankamen (Sosinskiy und Reich, 2025).
Bei McDonald's ließ in den Jahren 2016–20 eine Mindestlohnerhöhung um 10% die Preise für den Big Mac um etwa 1,4% steigen (Ashenfelter und Jurajda, 2022). Früher, in den Jahren 1995–97, ließ eine Mindestlohnerhöhung um 10% die Restaurantpreise in den USA um etwa 0,7% steigen (Aaronson, French und MacDonald, 2008).
Unsere monatliche Erfassung misst, wie oft sich Preise ändern, für jeden Ort und jeden Monat. Unsere 13 Monate decken einen einzigen Zeitraum ab: Sie zeigen das Niveau der Preisänderungen und wie es von Monat zu Monat schwankt.
Befund 2. Die meisten Änderungen sind Erhöhungen, und sie fallen deutlich aus.
Über alle 15 Märkte machen Erhöhungen 82,4% der Preisänderungen aus. Der Median der Änderungen, also der mittlere Wert, wenn man die Änderungen nach Größe ordnet, liegt bei 6,2%, Senkungen und Erhöhungen zusammengenommen. Der Median der Erhöhungen liegt bei 5,9%, während Restaurants einen Preis tendenziell stärker senken, als sie ihn erhöhen.
Befund 3. Manche Speisekarten ändern viele Preise auf einmal.
Über alle 15 Märkte ändern 17,6% der Speisekarten in einem bestimmten Monat mindestens einen Preis. Unter den Speisekarten mit Preisänderungen ändert sich im Median der Preis von 11,0% der Positionen. Bei 21,5% dieser Preisrunden ändert sich im selben Monat der Preis von mindestens der Hälfte der Positionen der Speisekarte.
Was frühere Forschung ergab. Ökonomen haben einen Namen für einen Grund, viele Preise auf einmal zu ändern: Sie nennen die Kosten einer Preisänderung „Menükosten“, nach den gedruckten Speisekarten (englisch „menus“). Dazu gehören der Druck neuer Speisekarten, die Aktualisierung von Preislisten und das Risiko, dass Stammkunden es bemerken. Als 2002 das Euro-Bargeld eingeführt wurde, sprangen die Restaurantpreise, und eine Studie erklärte den Sprung mit Menükosten. Restaurants bündelten ihre Preiserhöhungen um den Zeitpunkt, an dem sie ihre Speisekarten ohnehin neu drucken mussten (Hobijn, Ravenna und Tambalotti, 2006). Kroatien führte im Januar 2023 den Euro ein. Das Statistische Amt der EU, Eurostat, schätzte, dass die Umstellung 0,04 bis 0,18 Prozentpunkte zur Gesamtinflation jenes Monats beitrug. Restaurants und Cafés standen ganz oben auf seiner Liste der Dienstleistungen mit ungewöhnlichen Preiserhöhungen (Eurostat, 2023). Die gebündelten Änderungen in unseren Daten passen zur Idee der Menükosten: Wenn jede Änderung Kosten verursacht, ist es sinnvoll, mehrere auf einmal vorzunehmen.
Befund 4. Preisänderungen in Restaurants unterscheiden sich von Land zu Land.
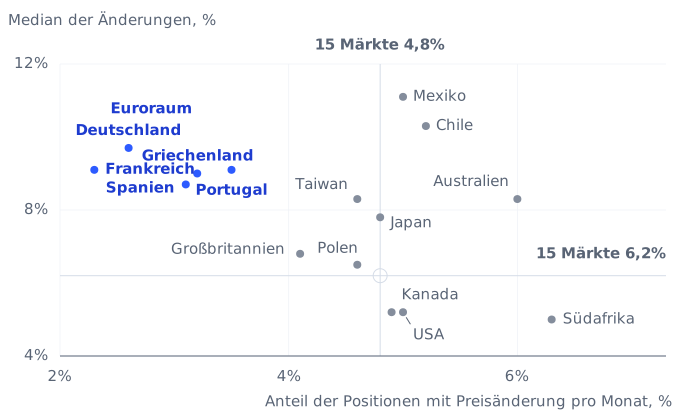
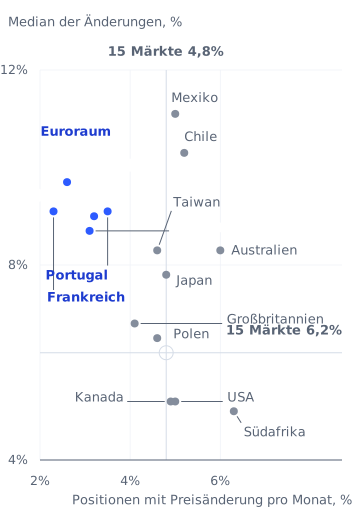
Abbildung 2 vergleicht die 15 großen Märkte dieses Artikels. In Frankreich ändern 2,3% der Positionen monatlich ihren Preis, bei einem Median der Änderungen von 9,1%. In den USA sind es 5,0% pro Monat bei einem Median der Änderungen von 5,2%: häufigere, aber kleinere Änderungen. Deutschland, Spanien, Portugal und Griechenland ähneln Frankreich, mit selteneren, größeren Änderungen. Kanada und Südafrika ähneln den USA, mit häufigeren, kleineren Änderungen.
Häufigkeit und Median der Preisänderungen auf Speisekarten, 15 große Märkte. Blaue Markierungen zeigen den Euroraum, Sep 2025–Sep 2026.
Quelle: Realytics · realytics.com · Häufigkeit und Median der Preisänderungen auf Speisekarten, Sep 2025–Sep 2026
Was frühere Forschung ergab. Amtliche Preiserhebungen weisen in dieselbe Richtung. In Frankreich änderten sich von 1994 bis 2003 jeden Monat etwa 4 von 100 Restaurantpreisen. Über alle Preise hinweg änderte sich etwa jeder fünfte monatlich (Fougère, Gautier und Le Bihan, 2010). Bei vergleichbaren Produkten ändern sich Preise im Euroraum seltener als in den USA (Gautier et al., 2024). Unsere Speisekartendaten für 2025–26 zeigen, dass dieser Abstand bei Speisekarten von Restaurants bis heute besteht. In Frankreich, Deutschland, Spanien, Griechenland und Portugal ändern 2,3% bis 3,5% der Speisekartenpositionen jeden Monat ihren Preis, gegenüber 5,0% in den USA.
Befund 5. In Ladenregalen ändern sich Preise schneller als auf Speisekarten.
Über alle 15 Märkte zeigt dieselbe Methode, dass 11,4% der Produkte in Läden monatlich ihren Preis ändern, vom Supermarkt bis zur Drogerie. Das ist etwa das 2,4-Fache der 4,8% bei Speisekartenpositionen, und Ladenpreise sinken zudem häufiger. Senkungen machen 43,2% der Preisänderungen in Läden aus, gegenüber 17,6% auf Speisekarten. Der Median der Preisänderungen in Läden liegt bei 10,2%, Senkungen und Erhöhungen zusammengenommen. Regalpreise enthalten Aktionen und vorübergehende Sonderangebote, was den Unterschied zwischen Läden und Speisekarten vergrößern kann.
Der Abstand besteht in den meisten dieser Märkte. In den USA ändern 12,2% der Produkte in Läden monatlich ihren Preis, gegenüber 5,0% der Speisekartenpositionen. Polen hat den größten Abstand: 21,8% der Produkte in Läden ändern jeden Monat ihren Preis, gegenüber 4,6% der Speisekartenpositionen. Japan und Südafrika sind die Ausnahmen: Dort ändern sich Ladenpreise in unseren Daten seltener als Speisekartenpreise.
Monatlicher Anteil der Artikel mit Preisänderung auf Speisekarten und in Ladenregalen, alle 15 Märkte zusammen und einzeln, Sep 2025–Sep 2026.
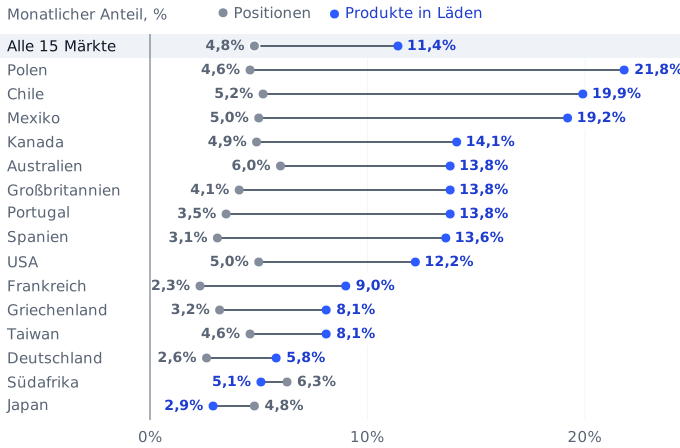
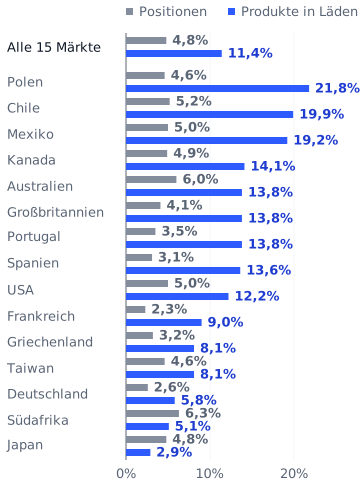
Quelle: Realytics · realytics.com · monatlicher Anteil der Speisekartenpositionen und Produkte in Läden mit Preisänderung, Sep 2025–Sep 2026
Was frühere Forschung ergab. Ökonomen fanden eine ähnliche Trennung in amtlichen US-Preiserhebungen von 1998 bis 2005, als sie verarbeitete Lebensmittel mit Dienstleistungen ohne Reisen verglichen. Preise verarbeiteter Lebensmittel änderten sich häufiger und sanken öfter (Nakamura und Steinsson, 2008). Im Euroraum änderten sich 2024 etwa 19% der Lebensmittelpreise monatlich, gegenüber etwa 8% der Dienstleistungspreise. Diese Zahlen enthalten vorübergehende Sonderangebote. Lebensmittel umfassen Einkäufe im Laden, Dienstleistungen schließen Restaurantmahlzeiten ein (Gautier et al., 2026). Diese Ergebnisse lassen sich der Richtung nach vergleichen, doch die gemessenen Größenordnungen hängen von unterschiedlichen Methoden, Zeiträumen und Produkten ab.
Befund 6. Meinungen zu Preisen werden nach großen Preissprüngen negativer.
Für diesen Befund braucht es Speisekartenpreise und Meinungen von Kunden zu Preisen für denselben Betrieb, jeweils vor und nach einer Erhöhung. Beides lag für Restaurants und Cafés in diesen Märkten vor. Die meisten dieser Meinungen zu Preisen sagen, ob Preise als hoch oder niedrig empfunden werden, manche beurteilen das Preis-Leistungs-Verhältnis. Bei einem großen Sprung stiegen in einem Monat die Preise von mindestens einem Viertel der Online-Speisekartenpositionen eines Betriebs, typischerweise um 8% oder mehr.
Vor einem großen Sprung waren etwa 33 von 100 Meinungen zu Preisen in diesen Betrieben negativ. In den drei Monaten danach waren es etwa 38. In Betrieben im selben Land und Monat ohne Erhöhung veränderte sich der Anteil kaum. Große Sprünge gingen also mit etwa 3 bis 4 zusätzlichen negativen Meinungen je 100 einher. Zählte man alle Meinungen zusammen, ergaben sich etwa 4, mittelte man die Veränderung je Betrieb, etwa 3. Unter Berücksichtigung des Zufalls lag die wahrscheinliche Spanne bei 2,5 bis 5. Wurden Betriebe danach abgeglichen, wie negativ die Meinungen über sie anfangs ausfielen, blieben immer noch etwa 2,5. Meinungen zum Preis-Leistungs-Verhältnis bewegten sich in dieselbe Richtung. In 14 der 15 Märkte wurden Meinungen zu Preisen nach großen Sprüngen deutlich negativer.
Kleinere Schritte mit typischen Erhöhungen unter 5% gingen mit weniger als 1 zusätzlichen negativen Meinung je 100 einher. Strengere Prüfungen ergaben höchstens etwa 2. In denselben Ländern und Monaten schnitten große Sprünge in den meisten Prüfungen schlechter ab als kleine Schritte. Der Abstand lag bei etwa 2 bis 4 je 100 und war kleiner, wenn die anfängliche Stimmung abgeglichen wurde.
Veränderung der Meinungen zu Preisen je 100 in den drei Monaten nach einer Preiserhöhung, verglichen mit Betrieben im selben Land und Monat ohne Erhöhung. Werte unter null bedeuten negativere Meinungen.
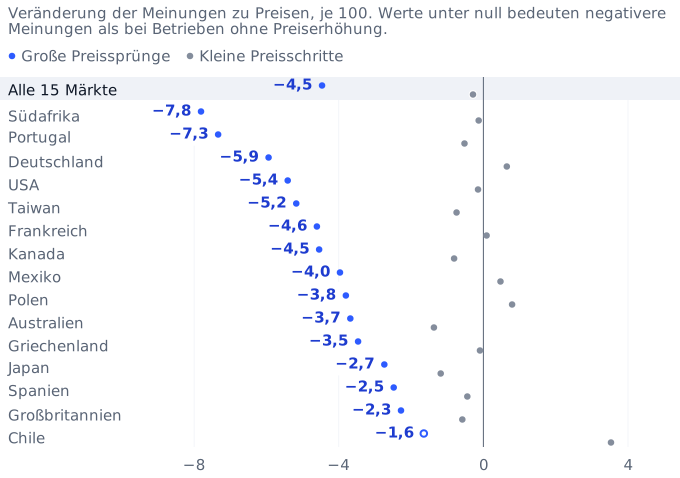
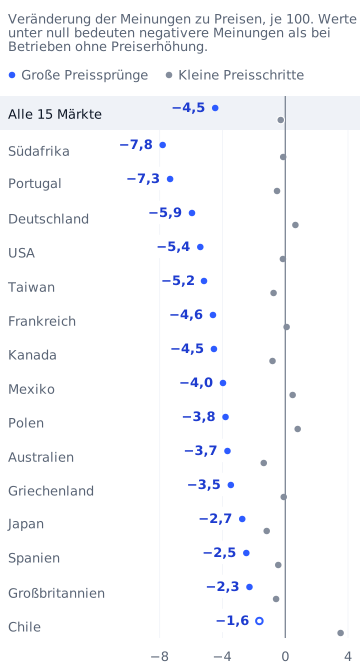
Fehlerspanne auf dem 95%-Niveau: ±0,4 für alle 15 Märkte, ±0,7 für den Markt USA und bis zu ±4,5 für kleinere Märkte wie Südafrika. Der ungefüllt dargestellte Schätzwert für den Markt Chile könnte null sein.
Quelle: Realytics · realytics.com · Konsumentenmeinungen zu Preisen und Speisekartenpreise, Sep 2025–Aug 2026
Was frühere Forschung ergab. Kahneman, Knetsch und Thaler (1986) stellten fest, dass Menschen eine Preiserhöhung eher akzeptieren, wenn sie höhere Kosten deckt. Snir et al. (2024) fanden ähnliche Ansichten in Befragungen in den USA und in Israel, mit Unterschieden zwischen Ländern und Produkten. In diesen Befragungen ging es darum, warum Preise gestiegen waren. Unsere Zahlen verfolgen, was Kunden nach Erhöhungen unterschiedlicher Größe sagten.
Warum das wichtig ist, vom einzelnen Betrieb bis zur Gesamtwirtschaft
Für den einzelnen Betrieb. Wenn ein Café, ein Restaurant oder ein Laden einen Preis über Monate hält, muss dieser Preis für diese Monate stimmen. Ist er zu niedrig, zehren steigende Kosten an jedem Verkauf, bis der Betrieb seinen Preis erneut ändert. Ist er zu hoch, fällt er gegenüber den Preisen in derselben Straße auf; deshalb zählen auch die Betriebe in der Nähe. Der beste Preis berücksichtigt daher künftige Kosten und die Preise in der Nähe und versetzt so das Unternehmen aus dem Modell von Woodford in eine einzelne Straße.
Auch im echten Leben schauen Unternehmen voraus, wie eine US-Studie zu Lebensmittelgeschäften und Drogerien von 2001 bis 2012 zeigt. Als Mindestlöhne in Bundesstaaten stiegen, hob eine Mindestlohnerhöhung um 10% die Lebensmittelpreise um etwa 0,36%. Der größte Teil der Änderung erfolgte innerhalb von drei Monaten nach Verabschiedung des Gesetzes, bevor die höheren Löhne in Kraft traten (Renkin, Montialoux und Siegenthaler, 2022). In vier kalifornischen Ballungsräumen begannen die Restaurantpreise schneller zu steigen als anderswo, nachdem das Lohngesetz im September 2023 verabschiedet worden war. Die höheren Löhne traten im April 2024 in Kraft. Ein neues Arbeitspapier dokumentiert diesen zeitlichen Ablauf (Clemens et al., 2026).
Kunden beurteilen auch, warum Preise steigen: 1984 und 1985 riefen Forscher Erwachsene in zwei kanadischen Städten an und fragten sie nach Fairness. In einem Fallbeispiel erhöhte ein Laden am Morgen nach einem großen Schneesturm den Preis für Schneeschaufeln; 82% nannten die Erhöhung unfair. Ein anderes Fallbeispiel beschrieb einen Lebensmittelhändler, der seinem Lieferanten mehr für Salat zahlte und seinen Salatpreis um denselben Betrag erhöhte. Diesmal fanden 79% das akzeptabel (Kahneman, Knetsch und Thaler, 1986). Diese Antworten deuten darauf hin, dass Menschen sowohl den Grund einer Preiserhöhung als auch die Größe der Änderung beurteilen.
2020 fanden Befragungen in den USA und in Israel während der Pandemie dasselbe Muster. Menschen hielten Erhöhungen aufgrund höherer Kosten für fairer als solche aufgrund stärkerer Nachfrage, wobei die Ansichten je nach Land und Produkt auseinandergingen (Snir et al., 2024). 2024 stieß eine weitere große US-Burgerkette mit Plänen für Preise, die sich im Tagesverlauf ändern, auf heftige Kritik. Nach dem Aufschrei erklärte sie, die Änderungen würden Rabatte zu ruhigeren Zeiten bringen, keine höheren Preise zu Stoßzeiten.
Für die Haushalte. Hinter jedem Preis, den ein Haushalt zahlt, steht ein Betrieb, der entscheidet, wann und um wie viel er ihn ändert. Wenn Betriebe höhere Kosten haben, folgen ihre Preise vielleicht im nächsten Monat oder ein Jahr später, und das entscheidet, wann Familien den Anstieg spüren. Dieser Zeitpunkt beeinflusst auch, wann steigende Kosten wieder nachlassen können. Für Haushalte, die von der Hand in den Mund leben, verringern höhere Preise schnell, was sich vom nächsten Gehalt kaufen lässt.
Familien beurteilen Inflation auch anhand vertrauter Preise. Das zeigt eine Studie, die Daten zu Lebensmitteleinkäufen von mehr als 90.000 US-Haushalten mit Befragungen zur erwarteten Inflation verknüpfte. Die vier Ökonomen stellten fest, dass häufig gekaufte Artikel mehr zählten als Artikel mit einem großen Anteil am Budget. Preiserhöhungen wogen in den Köpfen der Menschen zudem schwerer als Preissenkungen (D'Acunto, Malmendier, Ospina und Weber, 2021). Ein wöchentlicher Kaffee ist ein weiterer vertrauter Preis, auch wenn diese Studie Lebensmitteleinkäufe und nicht Käufe im Café untersuchte.
Für die Gesamtwirtschaft. Zeitpunkt und Größe von Preisänderungen bestimmen mit, wie Kosten und Zinsen auf die Inflation in der gesamten Wirtschaft wirken. Zentralbanken nutzen Modelle dieser Zusammenhänge, wenn sie die Zinsen festlegen, und gemessene Preisänderungen an verschiedenen Orten verbinden die Modelle mit der Wirklichkeit.
Warum Unternehmen Preise auf Basis von Vermutungen setzen
Ökonomen nennen die Zeit und das Geld, die nötig sind, um Fakten zu sammeln, eine „Informationsfriktion“.
Die Technik hat verändert, wie Regalpreise aktualisiert werden. Elektronische Regaletiketten sind kleine Displays, die Preise anzeigen. Eine Lebensmittelkette führte sie 2015 ein und änderte danach ihre Preise häufiger und in kleineren Schritten. Die zusätzlichen Änderungen waren überwiegend Senkungen (Stamatopoulos, Bassamboo und Moreno, 2021). Vor solchen Etiketten, Anfang der 1990er-Jahre, kostete jede Änderung eines Regalpreises bei vier Supermarktketten etwa 52 US-Cent (Levy et al., 1997).
Eine weitere Studie untersuchte einen großen US-Hersteller und verglich die physischen Kosten von Preisänderungen mit den Kosten der Arbeit von Managern und der Gespräche mit Kunden. Zu den physischen Kosten zählten Druck und Verteilung von Preislisten; die Arbeit der Manager kostete mehr als sechsmal so viel. Gespräche und Verhandlungen mit Kunden kosteten mehr als zwanzigmal so viel (Zbaracki et al., 2004). Für ein Café kann die Entscheidung über einen neuen Preis mehr Arbeit machen als sein Druck.
In einem Aufsatz von 2009 modellierte Woodford Unternehmen, die Zeit und Aufmerksamkeit aufwenden, um sich über die Marktlage zu informieren, bevor sie entscheiden, ob sie ihre Preise ändern. Im Modell führt begrenzte Information dazu, dass sich Preise langsamer anpassen, mit einem zeitlichen Muster, das oft der Preisänderungslotterie des Standardmodells ähnelt. Große Schocks wie plötzliche Kostensprünge können Unternehmen im Modell jedoch dazu bringen, ihre Preise früher zu ändern.
Eine Studie in Neuseeland befragte ab 2013 Unternehmen; Manager sollten die jüngste Inflation angeben und ihre Prognosen nennen. Bei der ersten Befragung lag die Inflation bei etwa 1,5%, doch nur etwa die Hälfte der Unternehmen schätzte sie auf 2 Prozentpunkte genau. Etwa 6 von 10 Unternehmen gaben an, die Inflation überhaupt nicht zu verfolgen.
Forscher gaben einigen Unternehmen Informationen über das Inflationsziel der Zentralbank oder die jüngste Inflation, und die Unternehmen näherten ihre Prognosen diesen Fakten an. Diese beiden Arten von Information führten zu größeren Prognoseänderungen als Informationen über die Prognosen von Experten oder anderen Unternehmen.
Die Studie verfolgte auch Entscheidungen über Preise, Stellen, Investitionen in Ausrüstung und Löhne, um zu untersuchen, wie Unternehmen auf Informationen reagierten. In einem späteren Experiment senkten Unternehmen, die das Ziel überschätzt hatten, ihre Prognosen, als sie erfuhren, wie hoch es war. Verglichen mit Unternehmen ohne diese Fakten stellten sie weniger ein und investierten weniger als geplant. Bei Preisen und Löhnen zeigte sich keine klare Veränderung (Coibion, Gorodnichenko und Kumar, 2018).
In Italien erhielten zufällig ausgewählte Unternehmen in einer regelmäßigen Befragung die neuesten Inflationszahlen, andere Unternehmen dagegen nicht (Coibion, Gorodnichenko und Ropele, 2020). Unternehmen, deren Inflationserwartungen stiegen, erhöhten ihre Preise und wollten mehr Kredit aufnehmen, während sie Stellen und Kapital, etwa Ausrüstung, abbauten. Als die Zinsen der Zentralbank nahe ihrer Untergrenze lagen, fand die Studie jedoch keinen Rückgang der Beschäftigung.
Unternehmen achten vor allem dann weniger auf die Inflation, wenn sie niedrig ist. US-Befragungen, die 2018 bei niedriger Inflation begannen, fanden große Lücken im Inflationswissen von Managern (Candia, Coibion und Gorodnichenko, 2024). Als die Inflation stieg, wurden Unternehmen und Haushalte besser informiert, sodass neue Fakten ihre Prognosen weniger veränderten (Weber et al., 2025).
Was das bedeutet. Viele Unternehmen stützen ihre Preise auf Vermutungen, die weit danebenliegen können, besonders wenn die Inflation niedrig ist und wenig Aufmerksamkeit erhält. Diese Studien zeigen, dass neue Informationen sowohl die Prognosen der Unternehmen als auch ihre Entscheidungen verändern können.
Für das einzelne Café, Restaurant oder Geschäft
Bevor ein Inhaber einen Preis ändert, kann er Realytics fragen, wie es um die Betriebe in der Nähe steht. Welche Betriebe haben in diesem Jahr ihre Preise geändert, und um wie viel, auf Speisekarten oder in Ladenregalen? Wie empfinden Kunden das Preis-Leistungs-Verhältnis bei jedem dieser Betriebe und im eigenen Betrieb des Inhabers? Die Antworten decken die Betriebe rund um eine Adresse ab.
Für Ketten, Franchisesysteme und Marken
Die beiden Ökonomen Stefano DellaVigna und Matthew Gentzkow untersuchten große US-Ketten von Lebensmittelgeschäften, Drogerien und großen Discountern (2019). Die meisten verlangten überall fast dieselben Preise, selbst wo sich die lokalen Märkte stark unterschieden. Gemessen an ihrem Modell lokaler Preissetzung lag die geschätzte Gewinnlücke der typischen Kette bei etwa $16 Mio. pro Jahr. Restaurant- und Ladenketten stehen an ihren Standorten vor derselben Wahl.
Eine Studie zu US-Einzelhandelsketten von 2006 bis 2018 ergänzt eine Unterscheidung (Butters, Sacks und Seo, 2022). Ketten halten oft denselben Preis trotz Unterschieden in der lokalen Nachfrage, geben lokale Kostenunterschiede aber an die Preise weiter. Als lokale Steuern stiegen, erhöhten sich die Preise nur in den betroffenen Filialen.
Realytics liefert einem Preisteam das lokale Bild für jeden Standort auf einmal, sodass es die Märkte rund um seine Betriebe vergleichen kann. Teams können vergleichen, wie schnell sich die Preise auf Speisekarten und in Regalen in der Nähe bewegen, zusammen mit der Kundenstimmung zum Preis-Leistungs-Verhältnis an jedem Standort. So wird sichtbar, wo eine einheitliche Preisliste zu ihren Märkten passt und wo nicht. Franchisenehmer, die die Standorte einer Kette unter deren Namen führen, und die Zentrale können dieselben lokalen Belege in eine Preisdiskussion einbringen.
Für Ökonomen und Zentralbanken
Frühere Studien zu Restaurantpreisen nutzten amtliche Daten, Kassendaten von rund tausend Restaurants oder einige hundert Online-Speisekarten. Eine Studie zu einer Mindestlohnerhöhung in und um San José nutzte 884 Online-Speisekarten (Allegretto und Reich, 2018). Realytics verfolgt Speisekarten jede Woche, überall auf dieselbe Weise gemessen. Der Menu Price Index von Realytics verfolgt dasselbe Gericht im selben Betrieb über die Zeit und ist im Produkt verfügbar.
Die Daten lassen sich nach Stadt, nach Art des Restaurants oder Ladens sowie nach Kette oder unabhängigem Betrieb aufschlüsseln, sodass Forscher verschiedene Gruppen untersuchen können. Realytics erfasst außerdem Eröffnungen und Schließungen von Betrieben sowie die Kundenstimmung zum Preis-Leistungs-Verhältnis, mit denen Forscher neuen Fragen nachgehen können. Wie schnell erreicht eine Mindestlohn-, Steuer- oder Währungsänderung die Speisekartenpreise in jedem Land? Wenn Lebensmittelpreise in den Ladenregalen steigen, steigen dann auch die Speisekartenpreise in der Nähe, und mit welcher Verzögerung? Folgen die Unterschiede zwischen Ländern Inflation, Löhnen und Steuern, und schließen die Betriebe, die ihre Preise am seltensten ändern, häufiger?
Realytics freut sich über gemeinsame Forschung mit Ökonomen, Universitäten und Zentralbanken zu diesen Fragen. Forscher können an hello@realytics.com schreiben.
Über Realytics
Realytics hilft Unternehmen weltweit, messbare Ergebnisse aus dem Markt um sie herum zu gewinnen. Realytics hat den KI-Geschäftspartner für lokale Marken gebaut — und für die Unternehmen, die mit lokalen Betrieben arbeiten.
Zwei Jahrzehnte lang war die Online-Welt den lokalen Geschäften in einem Punkt voraus: Daten. Sie lernte aus jedem Klick, was Menschen wollten und was als Nächstes zu tun war. Realytics bringt dieselbe Art von Belegen in Läden, Cafés und Restaurants an echten Straßen auf der ganzen Welt.
- Für einen Standort: Die Belege umfassen, was Menschen über den Betrieb sagen, die Preise in seiner Straße und den nächsten Schritt.
- Für Betreiber: Jeder Standort wird an seiner eigenen Straße gemessen, jede Woche.
- Für Ketten, Franchisegeber, Marken, Vermieter, Investoren und öffentliche Stellen: Hunderte Märkte werden auf dieselbe Weise gemessen.
- Für Agenturen und Plattformen, die lokale Betriebe betreuen: Dieselben Daten sind in ihren eigenen Produkten verfügbar.
Realytics verknüpft Datensätze zu 288 Mio. Standorten und mehr als 800.000 Ketten, mit Daten, die seit 2020 jede Woche aktualisiert werden. Das Team hat bei großen Datenunternehmen gearbeitet. Mehr über Realytics.