Giải thưởng, nói một cách dễ hiểu
Ngày 12 tháng 10 năm 2026, Viện Hàn lâm Khoa học Hoàng gia Thụy Điển đã trao Giải thưởng Khoa học Kinh tế cho Robert E. Hall và Michael Woodford. Hall làm việc tại Đại học Stanford, còn Woodford làm việc tại Đại học Columbia. Lý do chính thức được ghi là “vì những nền tảng kinh tế vi mô của việc ổn định kinh tế vĩ mô”. Ở đây, “vi mô” chỉ từng hộ gia đình và từng doanh nghiệp, còn “vĩ mô” chỉ toàn bộ nền kinh tế.
Giải thưởng dành cho các mô hình của toàn bộ nền kinh tế được xây dựng từ lựa chọn của hộ gia đình và doanh nghiệp, thay vì từ các mối quan hệ thống kê giữa những số liệu tổng hợp quốc gia. Mô hình là một bản mô tả giản lược về nền kinh tế, viết bằng các phương trình, mà nhà kinh tế học dùng để kiểm tra những câu hỏi “nếu… thì sao”. Ngân hàng trung ương ấn định lãi suất, tức giá của việc vay tiền, để giữ cho giá cả và việc làm ổn định. Lãi suất cao hơn khiến việc vay tốn kém hơn, nên người dân và doanh nghiệp chi tiêu ít hơn, qua đó làm giá tăng chậm lại. Các ngân hàng trung ương, trong đó có Cục Dự trữ Liên bang Mỹ và Ngân hàng Trung ương châu Âu, sử dụng các mô hình được xây dựng từ những lựa chọn này.
Cách tiếp cận này ra đời từ một bài học đắt giá. Vào thập niên 1960, các nhà kinh tế học dựa vào một mối quan hệ đơn giản gọi là đường cong Phillips. Khi ít người thất nghiệp, chủ lao động tăng lương để thu hút nhân viên, và doanh nghiệp chuyển các chi phí đó vào giá bán cao hơn. Vì vậy, thất nghiệp thấp đi kèm lạm phát cao hơn, tức mức tăng chung của giá cả. Sang thập niên 1970, mối quan hệ này đổ vỡ: lạm phát và thất nghiệp cùng tăng. Một phần nguyên nhân là người dân đã quen kỳ vọng lạm phát cao hơn và đưa kỳ vọng đó vào tiền lương và giá cả. Các mối quan hệ giữa những số liệu tổng hợp quốc gia phản ánh hành vi dưới chính sách của từng thời kỳ, nên khi chính sách thay đổi thì hành vi thay đổi và các mối quan hệ đó đổ vỡ. Những lựa chọn bắt nguồn từ mục tiêu và ngân sách của con người thì đứng vững hơn.
Công trình của Hall cho thấy gì về hộ gia đình
Hall chỉ ra cách kiểm định kế hoạch của hộ gia đình, dựa trên thực tế là người ta cố giữ mức chi tiêu ổn định từ năm này sang năm khác. Phép kiểm định năm 1978 của ông giả định rằng người ta lập kế hoạch dựa trên số tiền họ kỳ vọng kiếm được trong suốt cuộc đời, chứ không chỉ khoản thu nhập nhận được trong tháng này. Theo giả định đó, những thay đổi chi tiêu trong tương lai sẽ khó dự đoán. Dù không thể quan sát được kỳ vọng, phép kiểm định vẫn có thể tiến hành bằng dữ liệu.
Năm 1982, Hall và Frederic Mishkin kiểm định ý tưởng này bằng dữ liệu về số tiền các gia đình thực tế chi cho thực phẩm. Khoảng 80% khoản chi tiêu đó có vẻ được lên kế hoạch trước, còn khoảng 20% chỉ đơn giản đi theo thu nhập khi tiền về.
Ngày nay, các nhà kinh tế học tính riêng nhóm hộ gia đình “tay làm hàm nhai”, tức những hộ có ít tiền sẵn trong tay để trả các hóa đơn hằng ngày. Thành ngữ xưa này chỉ cảnh sống từ kỳ lương này sang kỳ lương kế tiếp. Những gia đình này thường tiêu hết mỗi kỳ lương ngay khi nhận được. Một nghiên cứu năm 2014 về các cuộc khảo sát ở Mỹ từ năm 1989 đến năm 2010 cho thấy khoảng 31 trên mỗi 100 hộ gia đình sống theo cách này. Nhiều hộ sở hữu nhà hoặc quỹ hưu trí nhưng có ít tiền mặt trong tay (Kaplan, Violante và Weidner, 2014). Các nhà kinh tế học tại Ngân hàng Dự trữ Liên bang St. Louis sau đó đã cập nhật con số này bằng cùng phương pháp. Đến năm 2022, con số đã giảm xuống còn khoảng 19 trên mỗi 100 hộ (Kozlowski và Jordan-Wood, 2024).
Các mô hình mới hơn cho phép các hộ gia đình khác nhau theo cách này, nên một thay đổi về lãi suất hay giá cả tác động đến mỗi nhóm một khác.
Công trình của Woodford cho thấy gì về doanh nghiệp
Woodford đưa doanh nghiệp và ngân hàng trung ương vào cùng một mô hình vận hành được, trình bày trong cuốn sách năm 2003 của ông, Interest and Prices. Mô hình Keynes mới này, được đặt theo tên John Maynard Keynes, xây dựng nền kinh tế từ hộ gia đình và doanh nghiệp, trong đó giá cả điều chỉnh chậm. Đây là phần cốt lõi của các mô hình mà ngân hàng trung ương sử dụng ngày nay.
Bản tóm tắt của Viện Hàn lâm nói rõ mối liên hệ: lạm phát đến từ quyết định về giá của hàng nghìn doanh nghiệp. Lãi suất thay đổi mức chi tiêu của người dân, và rốt cuộc điều đó ảnh hưởng đến giá mà doanh nghiệp tính cho sản phẩm của mình. Vì doanh nghiệp trong mô hình chỉ thỉnh thoảng mới có cơ hội thay đổi giá, họ cân nhắc chi phí trong tương lai và giá của đối thủ cho những tháng tới.
Doanh nghiệp và hộ gia đình đều nhìn về phía trước, nên niềm tin vào những gì ngân hàng trung ương nói về tương lai tác động đến giá cả ngay hôm nay. Ý tưởng này nằm sau các mục tiêu lạm phát và những tín hiệu mà ngân hàng trung ương nay đưa ra về các bước đi tiếp theo của mình. Mục tiêu lạm phát là tốc độ tăng giá mà ngân hàng trung ương hướng tới. Mô hình xử lý một cú tăng vọt chi phí khác với một đợt sụt giảm nhu cầu, vì mỗi trường hợp cần một cách ứng phó khác nhau. Ủy ban giải thưởng cho rằng lối tư duy này đã giúp các ngân hàng trung ương xử lý đại dịch và cú sốc năng lượng gần đây tốt hơn so với các cuộc khủng hoảng thập niên 1970. Ủy ban cũng nói thêm rằng điều này khó chứng minh.
Theo Ủy ban giải thưởng, mô hình vẫn còn thiếu gì
Tài liệu nền tảng khoa học của Ủy ban nêu ra hai khoảng trống.
Khoảng trống thứ nhất là thời điểm: khi nào doanh nghiệp quyết định thay đổi giá. Mô hình chuẩn coi việc điều chỉnh giá như một cuộc xổ số: mỗi tháng, mỗi doanh nghiệp có cùng một xác suất cố định để thay đổi giá, bất kể chi phí của họ ra sao. Điều này giữ cho mô hình đủ đơn giản để giải và khớp với dữ liệu. Ủy ban gọi đây là một cách cực đoan để mô hình hóa chi phí của việc thay đổi giá. Ủy ban lưu ý rằng doanh nghiệp ngoài đời thực hẳn sẽ điều chỉnh giá thường xuyên hơn khi chi phí tăng vọt. Đã có những mô hình được xây dựng theo cách đó, nhưng các nhà kinh tế học chưa thống nhất được mô hình nào sẽ thay thế mô hình chuẩn.
Khoảng trống thứ hai là dữ liệu: giá cả biến động thế nào ở các nơi và các ngành khác nhau. Sau năm 2021, các nhà kinh tế học nghiên cứu “sự khác biệt trong biến động giá giữa các vùng và các ngành”. Nghĩa là giá cả đã biến động khác nhau ra sao từ nơi này sang nơi khác và từ ngành này sang ngành khác. Điều đó giúp giải thích nguyên nhân của đợt tăng giá và vì sao nó kéo dài. Công trình đó dựa trên hai con số, mức độ thường xuyên giá thay đổi và thay đổi bao nhiêu, thường được lấy từ số liệu giá chính thức. Những số liệu này chỉ bao quát một số lượng cửa hàng và điểm bán hạn chế, và việc so sánh khó hơn vì mỗi quốc gia tự lưu giữ số liệu riêng. Phần lớn nghiên cứu dùng các số liệu này được xây dựng trên hàng hóa, còn giá dịch vụ, kể cả bữa ăn ở nhà hàng, thì khó so sánh theo cùng cách.
Thực đơn nhà hàng và kệ hàng cho thấy gì
Realytics theo dõi hơn 500 triệu mặt hàng có giá trên thực đơn trực tuyến và kệ hàng. Riêng với thực đơn, đó là hơn 180 triệu món từ hơn 2 triệu thực đơn. Phạm vi dữ liệu đang tiếp tục mở rộng. Bài viết này trình bày về 15 thị trường lớn.
Dữ liệu này giúp soi rõ cả hai khoảng trống. Với khoảng trống thứ nhất, thời điểm, Realytics theo dõi các lần thay đổi giá theo từng món, mỗi tháng. Dữ liệu đo mức độ thường xuyên giá thay đổi, độ lớn của các thay đổi và bao nhiêu mức giá thay đổi cùng lúc (Phát hiện 1 đến 3). Với khoảng trống thứ hai, các nơi và các ngành, dữ liệu so sánh thực đơn nhà hàng với kệ hàng, dùng một phương pháp duy nhất cho cả 15 thị trường (Phát hiện 4 và 5). Phát hiện 6 theo dõi ý kiến của khách hàng về giá sau những lần tăng giá với quy mô khác nhau.
Chúng tôi đo cả hai con số cho nhà hàng theo cùng cách tiếp cận mà các nhà nghiên cứu giá vẫn dùng (Nakamura và Steinsson, 2008). Với mỗi tháng từ tháng 9/2025 đến tháng 9/2026, chúng tôi so sánh giá của từng món trên thực đơn với giá của chính món đó một tháng trước.
Mỗi phát hiện dưới đây bắt đầu bằng những gì dữ liệu của Realytics cho thấy. Ở những chỗ nghiên cứu trước đây đã xem xét cùng câu hỏi, phần thứ hai, có tiêu đề “Kết quả nghiên cứu trước đây”, so sánh những phát hiện đó với số liệu của chúng tôi.
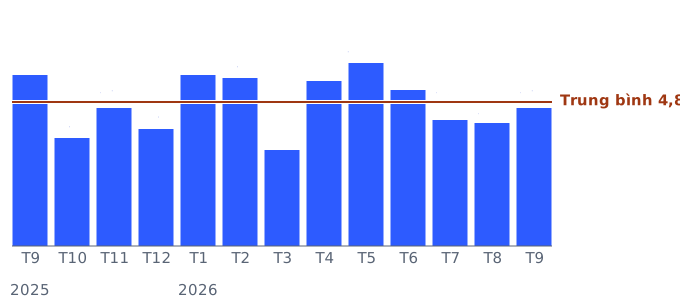
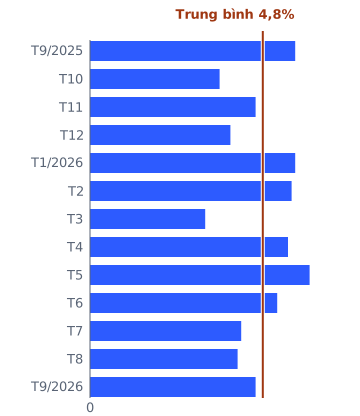
Phát hiện 1. Tính chung cả 15 thị trường, mỗi tháng có 4,8% số món trên thực đơn thay đổi giá.
Tính chung cả 15 thị trường, tỷ lệ hằng tháng dao động từ 3,2% vào tháng 3/2026 đến 6,1% vào tháng 5/2026. Điều này cho thấy nhịp độ thay đổi đã biến động ra sao. Mức độ thường xuyên giá thay đổi giúp giải thích chi phí tăng có thể đến tay khách hàng nhanh đến mức nào.
Tỷ lệ món trên thực đơn thay đổi giá mỗi tháng, tính chung cả 15 thị trường, T9/2025–T9/2026.
Nguồn: Realytics · realytics.com · tỷ lệ món trên thực đơn thay đổi giá hằng tháng, T9/2025–T9/2026
Kết quả nghiên cứu trước đây. Khi chi phí tăng vọt, doanh nghiệp điều chỉnh giá thường xuyên hơn: đây là mối liên hệ mà Ủy ban cho rằng mô hình chuẩn bỏ sót. Ở nhóm sản phẩm điển hình tại Mỹ, khoảng 10 trên 100 mức giá thay đổi mỗi tháng trước đại dịch, không tính các đợt giảm giá. Tỷ lệ đó vượt 20 trên 100 vào đầu năm 2022 và giảm về khoảng 13 trên 100 trong giai đoạn tháng 1–8/2024 (Montag và Villar, 2025). Việc điều chỉnh giá cũng tăng tốc sau cú sốc năng lượng, bổ sung thêm bằng chứng về cách doanh nghiệp phản ứng khi chi phí thay đổi (Cavallo, Lippi và Miyahara, 2024).
Châu Âu cung cấp thêm chi tiết, từ các nhà kinh tế học ngân hàng trung ương nghiên cứu số liệu giá chính thức ở khu vực đồng euro, nơi các nước thành viên dùng đồng euro. Họ loại trừ giá năng lượng và các đợt giảm giá tạm thời. Từ năm 2010 đến năm 2019, khoảng 8 trên mỗi 100 mức giá thay đổi mỗi tháng, so với khoảng 12 trên mỗi 100 vào năm 2022. Trước năm 2020, khoảng hai trong ba lần thay đổi giá là tăng giá. Năm 2022, tỷ lệ này là hơn bốn trong năm. Đến năm 2024, giá thực phẩm lại thay đổi ít thường xuyên hơn, trong khi giá dịch vụ, kể cả cắt tóc và sửa chữa, vẫn thay đổi thường xuyên hơn bình thường. Trong mô hình của nhóm nghiên cứu, việc điều chỉnh giá nhanh hơn đã đẩy lạm phát đỉnh lên gần một điểm phần trăm (Gautier và cộng sự, 2026). Điểm phần trăm đo khoảng cách giữa các tỷ lệ: ví dụ, mức tăng từ 2% lên 3% là một điểm phần trăm.
Các cuộc khảo sát doanh nghiệp nay kiểm định trực tiếp ý tưởng xổ số. Một tài liệu làm việc của Ngân hàng Trung ương Anh công bố tháng 1/2026, tức một báo cáo nghiên cứu sơ bộ, đưa ra kết quả khảo sát ở Anh giai đoạn 2023–25 (Bunn và cộng sự, 2026). Trong số các doanh nghiệp khách sạn, nhà hàng và quán cà phê, 72% cho biết họ chủ yếu điều chỉnh giá khi có sự việc đòi hỏi, thay vì theo một lịch cố định.
Các nghiên cứu gần đây về nhà hàng cho thấy lương cao hơn đi vào giá như thế nào. Lương tối thiểu là mức lương theo giờ thấp nhất mà luật pháp cho phép. Tháng 4/2024, California nâng lương tối thiểu lên $20 một giờ cho người lao động tại các chuỗi đồ ăn nhanh lớn. Sáu tháng sau, giá trên thực đơn trực tuyến của các nhà hàng đồ ăn nhanh ở California cao hơn khoảng 2% so với các bang đối chứng. Nghiên cứu ước tính khoảng 60% phần chi phí lương tăng thêm đã được chuyển sang khách hàng (Sosinskiy và Reich, 2025).
Tại McDonald's giai đoạn 2016–20, mức tăng lương tối thiểu 10% làm giá Big Mac tăng khoảng 1,4% (Ashenfelter và Jurajda, 2022). Trước đó, giai đoạn 1995–97, mức tăng lương tối thiểu 10% làm giá nhà hàng ở Mỹ tăng khoảng 0,7% (Aaronson, French và MacDonald, 2008).
Dữ liệu hằng tháng của chúng tôi đo mức độ thường xuyên giá thay đổi, cho từng nơi và từng tháng. Dữ liệu 13 tháng của chúng tôi bao quát một giai đoạn: chúng cho thấy mức độ điều chỉnh giá và mức này dao động ra sao từ tháng này sang tháng khác.
Phát hiện 2. Phần lớn thay đổi là tăng giá, và mức tăng đáng kể.
Tính chung cả 15 thị trường, tăng giá chiếm 82,4% số lần thay đổi giá. Mức thay đổi trung vị, tức giá trị ở giữa khi xếp các thay đổi theo độ lớn, là 6,2%, tính cả giảm giá lẫn tăng giá. Mức tăng trung vị là 5,9%, còn khi giảm giá, các nhà hàng thường giảm mạnh hơn mức họ tăng.
Phát hiện 3. Một số thực đơn thay đổi nhiều mức giá cùng lúc.
Tính chung cả 15 thị trường, 17,6% số thực đơn thay đổi ít nhất một mức giá trong một tháng bất kỳ. Ở thực đơn trung vị có điều chỉnh giá, 11,0% số món thay đổi giá. Trong 21,5% các lần điều chỉnh giá này, ít nhất một nửa số món của thực đơn thay đổi giá trong cùng tháng.
Kết quả nghiên cứu trước đây. Các nhà kinh tế học có tên gọi cho một lý do để thay đổi nhiều mức giá cùng lúc: họ gọi chi phí của việc thay đổi giá là “chi phí thực đơn”, theo tên những tờ thực đơn in. Các chi phí này gồm in thực đơn mới, cập nhật bảng giá và rủi ro khách quen để ý thấy. Giá nhà hàng tăng vọt khi các nước chuyển sang tiền mặt euro năm 2002, và một nghiên cứu đã giải thích đợt tăng này bằng chi phí thực đơn. Các nhà hàng dồn các lần tăng giá vào đúng thời điểm họ vốn đã phải in lại thực đơn (Hobijn, Ravenna và Tambalotti, 2006). Croatia áp dụng đồng euro vào tháng 1/2023. Cơ quan thống kê của EU, Eurostat, ước tính việc chuyển đổi này đã cộng thêm 0,04 đến 0,18 điểm phần trăm vào lạm phát chung của tháng đó. Nhà hàng và quán cà phê đứng đầu danh sách các dịch vụ có mức tăng giá bất thường của cơ quan này (Eurostat, 2023). Các đợt cập nhật hàng loạt trong dữ liệu của chúng tôi phù hợp với ý tưởng chi phí thực đơn: nếu mỗi lần thay đổi đều tốn chi phí, thì gộp nhiều thay đổi làm một lần là hợp lý.
Phát hiện 4. Thay đổi giá ở nhà hàng khác nhau theo quốc gia.
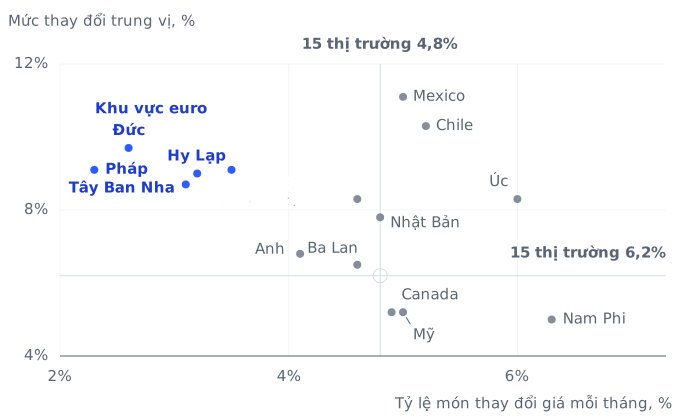
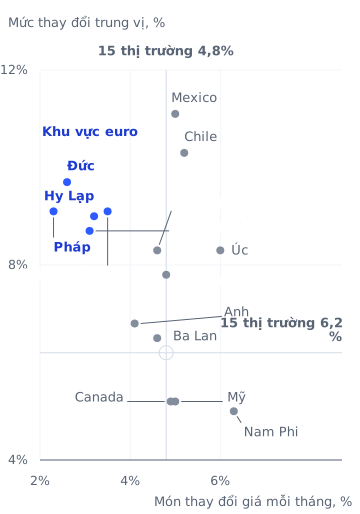
Hình 2 so sánh 15 thị trường lớn trong bài viết này. Ở Pháp, 2,3% số món thay đổi giá mỗi tháng, với mức thay đổi trung vị 9,1%. Ở Mỹ, 5,0% số món thay đổi giá mỗi tháng, với mức thay đổi trung vị 5,2%, cho thấy các thay đổi diễn ra thường xuyên hơn nhưng nhỏ hơn. Đức, Tây Ban Nha, Bồ Đào Nha và Hy Lạp giống Pháp, với ít thay đổi hơn nhưng lớn hơn. Canada và Nam Phi giống Mỹ, với các thay đổi thường xuyên hơn và nhỏ hơn.
Tần suất và mức thay đổi trung vị của giá trên thực đơn, 15 thị trường lớn. Các điểm màu xanh dương chỉ khu vực đồng euro, T9/2025–T9/2026.
Nguồn: Realytics · realytics.com · tần suất và mức thay đổi trung vị của giá trên thực đơn, T9/2025–T9/2026
Kết quả nghiên cứu trước đây. Số liệu giá chính thức cũng chỉ ra cùng một hướng. Ở Pháp, khoảng 4 trên mỗi 100 mức giá nhà hàng thay đổi mỗi tháng từ năm 1994 đến năm 2003. Tính trên mọi mức giá, khoảng một trong năm mức giá thay đổi mỗi tháng (Fougère, Gautier và Le Bihan, 2010). Với các sản phẩm tương đương, giá ở khu vực đồng euro thay đổi ít thường xuyên hơn ở Mỹ (Gautier và cộng sự, 2024). Dữ liệu thực đơn 2025–26 của chúng tôi cho thấy khoảng cách này đến nay vẫn còn đối với thực đơn nhà hàng. Ở Pháp, Đức, Tây Ban Nha, Hy Lạp và Bồ Đào Nha, 2,3% đến 3,5% số món trên thực đơn thay đổi giá mỗi tháng, so với 5,0% ở Mỹ.
Phát hiện 5. Kệ hàng thay đổi giá nhanh hơn thực đơn.
Tính chung cả 15 thị trường, cùng phương pháp cho thấy 11,4% số sản phẩm tại cửa hàng thay đổi giá mỗi tháng, từ siêu thị đến nhà thuốc. Con số đó gấp khoảng 2,4 lần mức 4,8% của các món trên thực đơn, trong khi giá tại cửa hàng cũng giảm thường xuyên hơn. Giảm giá chiếm 43,2% số lần thay đổi giá tại cửa hàng, so với 17,6% trên thực đơn. Mức thay đổi giá trung vị tại cửa hàng là 10,2%, tính cả giảm giá lẫn tăng giá. Giá trên kệ có bao gồm khuyến mãi và giảm giá tạm thời, điều này có thể góp phần tạo ra khác biệt giữa cửa hàng và thực đơn.
Khoảng cách này vẫn đúng ở phần lớn các thị trường. Ở Mỹ, 12,2% số sản phẩm tại cửa hàng thay đổi giá mỗi tháng, so với 5,0% số món trên thực đơn. Ba Lan có khoảng cách lớn nhất: 21,8% số sản phẩm tại cửa hàng thay đổi giá mỗi tháng, so với 4,6% số món trên thực đơn. Nhật Bản và Nam Phi là ngoại lệ: ở đó, giá tại cửa hàng trong dữ liệu của chúng tôi thay đổi ít thường xuyên hơn giá trên thực đơn.
Tỷ lệ mặt hàng thay đổi giá hằng tháng trên thực đơn và kệ hàng, tính chung cả 15 thị trường và từng thị trường, T9/2025–T9/2026.
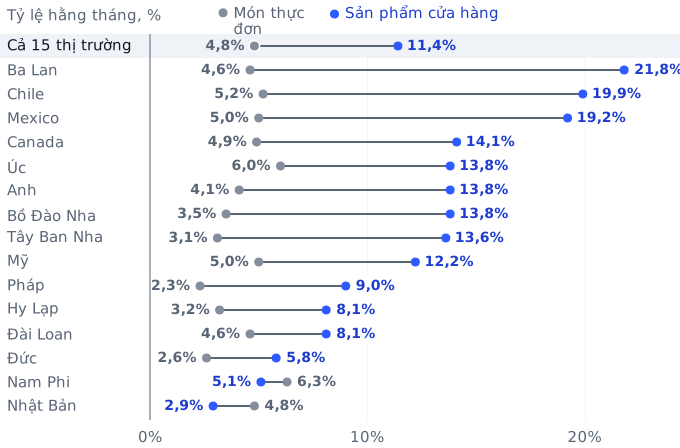
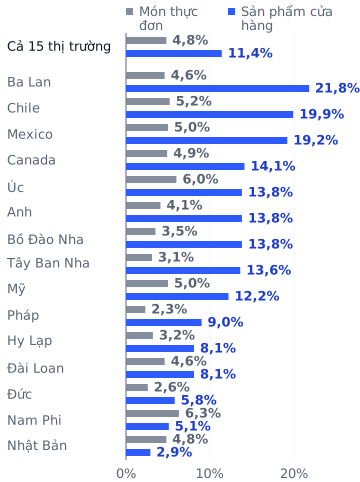
Nguồn: Realytics · realytics.com · tỷ lệ món trên thực đơn và sản phẩm tại cửa hàng thay đổi giá hằng tháng, T9/2025–T9/2026
Kết quả nghiên cứu trước đây. Các nhà kinh tế học đã tìm thấy sự phân tách tương tự trong số liệu chính thức của Mỹ từ năm 1998 đến năm 2005, khi so sánh thực phẩm chế biến với dịch vụ không tính du lịch. Giá thực phẩm chế biến thay đổi thường xuyên hơn và giảm thường xuyên hơn (Nakamura và Steinsson, 2008). Ở khu vực đồng euro năm 2024, khoảng 19% giá thực phẩm thay đổi mỗi tháng, so với khoảng 8% giá dịch vụ. Các số liệu này có tính cả giảm giá tạm thời. Thực phẩm ở đây là hàng mua tại cửa hàng, còn dịch vụ bao gồm bữa ăn ở nhà hàng (Gautier và cộng sự, 2026). Các kết quả này có thể so sánh về chiều hướng, nhưng độ lớn đo được phụ thuộc vào phương pháp, giai đoạn và sản phẩm khác nhau.
Phát hiện 6. Ý kiến về giá trở nên tiêu cực hơn sau những đợt tăng giá mạnh.
Phát hiện này cần cả giá trên thực đơn lẫn ý kiến của khách hàng về giá cho cùng một quán, cả trước và sau một lần tăng giá. Cả hai đều có sẵn cho nhà hàng và quán cà phê ở các thị trường này. Phần lớn những ý kiến về giá này cho biết giá được cảm nhận là cao hay thấp, và một số nói đến việc giá có đáng đồng tiền hay không. Trong một đợt tăng giá mạnh, ít nhất một phần tư số món trên thực đơn trực tuyến của một quán tăng giá trong một tháng, thường từ 8% trở lên.
Trước một đợt tăng giá mạnh, khoảng 33 trên mỗi 100 ý kiến về giá tại các quán đó là tiêu cực. Trong ba tháng sau đó, con số này là khoảng 38 trên 100. Ở các quán cùng quốc gia và cùng tháng không tăng giá, tỷ lệ này hầu như không đổi. Như vậy, các đợt tăng giá mạnh đi kèm thêm khoảng 3 đến 4 ý kiến tiêu cực trên mỗi 100 ý kiến. Khi gộp tất cả ý kiến lại, kết quả là khoảng 4 trên 100; khi lấy trung bình mức thay đổi của từng quán, kết quả là khoảng 3 trên 100. Khi tính đến yếu tố ngẫu nhiên, mức này nhiều khả năng nằm trong khoảng 2,5 đến 5 trên 100. Ghép cặp các quán theo mức độ tiêu cực ban đầu của ý kiến vẫn cho kết quả khoảng 2,5 trên 100. Các ý kiến nói về mức đáng đồng tiền cũng thay đổi theo cùng chiều hướng. Ở 14 trên 15 thị trường, ý kiến về giá trở nên tiêu cực hơn rõ rệt sau các đợt tăng giá mạnh.
Những bước tăng nhỏ hơn, với mức tăng điển hình dưới 5%, đi kèm chưa đến 1 ý kiến tiêu cực thêm trên mỗi 100 ý kiến. Các phép kiểm tra chặt chẽ hơn cho thấy con số này nhiều nhất là khoảng 2 trên 100. Trong cùng quốc gia và cùng tháng, các đợt tăng giá mạnh cho kết quả tệ hơn các bước tăng nhỏ trong phần lớn các phép kiểm tra. Khoảng cách là khoảng 2 đến 4 trên mỗi 100 ý kiến, và nhỏ hơn khi đã ghép cặp theo cảm nhận ban đầu.
Thay đổi ý kiến về giá trên mỗi 100 ý kiến trong ba tháng sau một lần tăng giá, so với các quán cùng quốc gia và cùng tháng không tăng giá. Giá trị âm nghĩa là tiêu cực hơn.
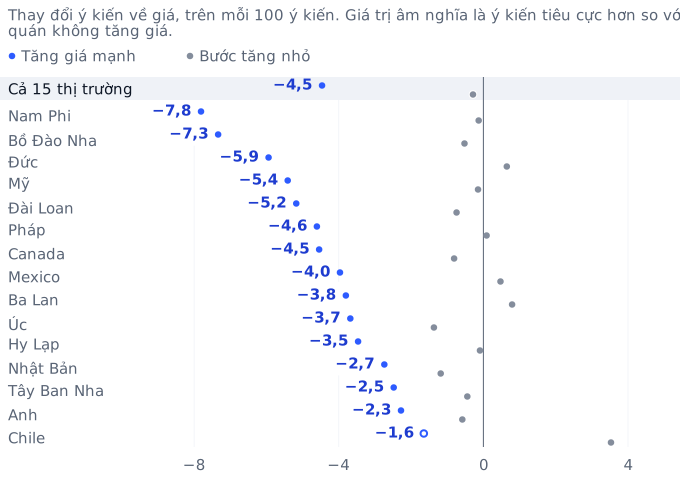
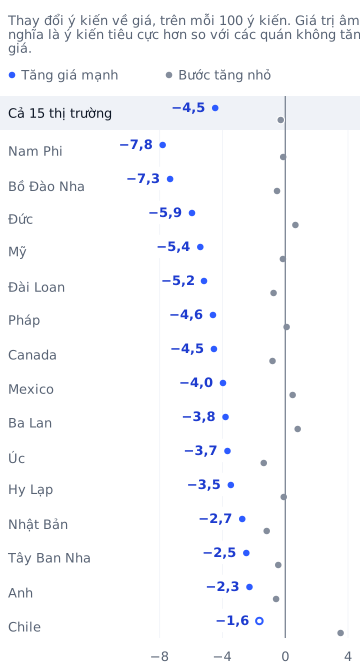
Biên sai số ở độ tin cậy 95%: ±0,4 cho cả 15 thị trường; Mỹ: ±0,7; các thị trường nhỏ hơn, chẳng hạn Nam Phi: lên tới ±4,5. Chile: ước lượng, được biểu thị bằng điểm rỗng, có thể bằng không.
Nguồn: Realytics · realytics.com · ý kiến người tiêu dùng về giá và giá trên thực đơn, T9/2025–T8/2026
Kết quả nghiên cứu trước đây. Kahneman, Knetsch và Thaler (1986) phát hiện rằng người ta dễ chấp nhận một lần tăng giá hơn khi nó bù cho chi phí cao hơn. Snir và cộng sự (2024) tìm thấy quan điểm tương tự trong các cuộc khảo sát ở Mỹ và Israel, với khác biệt giữa các quốc gia và sản phẩm. Các khảo sát đó hỏi vì sao giá tăng. Số liệu của chúng tôi theo dõi những gì khách hàng nói sau các lần tăng giá với quy mô khác nhau.
Vì sao điều này quan trọng, từ một doanh nghiệp đến toàn bộ nền kinh tế
Với một doanh nghiệp. Khi một quán cà phê, nhà hàng hay cửa hàng giữ nguyên một mức giá trong nhiều tháng, mức giá đó cần phù hợp cho suốt những tháng ấy. Nếu quá thấp, chi phí tăng sẽ ăn dần vào mỗi lần bán hàng cho đến khi doanh nghiệp đổi giá lần nữa. Nếu quá cao, nó sẽ nổi bật so với giá trong cùng khu phố, nên các doanh nghiệp lân cận cũng quan trọng. Vì thế, mức giá tốt nhất phải tính trước cả chi phí lẫn giá xung quanh, đưa doanh nghiệp trong mô hình của Woodford về một khu phố cụ thể.
Ngoài đời thực, doanh nghiệp cũng nhìn về phía trước, như một nghiên cứu về các cửa hàng tạp hóa và nhà thuốc ở Mỹ từ năm 2001 đến năm 2012 cho thấy. Khi lương tối thiểu của các bang tăng, mức tăng 10% lương tối thiểu đẩy giá hàng tạp hóa lên khoảng 0,36%. Phần lớn thay đổi diễn ra trong vòng ba tháng sau khi luật được thông qua, trước khi mức lương cao hơn có hiệu lực (Renkin, Montialoux và Siegenthaler, 2022). Tại bốn vùng đô thị của California, giá nhà hàng bắt đầu tăng nhanh hơn những nơi khác sau khi luật lương được thông qua vào tháng 9/2023. Mức lương cao hơn có hiệu lực từ tháng 4/2024. Một tài liệu làm việc mới ghi nhận diễn biến thời gian này (Clemens và cộng sự, 2026).
Khách hàng cũng xét xem vì sao giá tăng: vào năm 1984 và 1985, các nhà nghiên cứu đã gọi điện cho người trưởng thành ở hai thành phố của Canada và hỏi về sự công bằng. Trong một tình huống, một cửa hàng tăng giá xẻng xúc tuyết vào buổi sáng sau một trận bão tuyết lớn, và 82% người được hỏi cho rằng việc tăng giá là không công bằng. Một tình huống khác mô tả một cửa hàng tạp hóa phải trả nhà cung cấp nhiều tiền hơn cho rau xà lách và tăng giá xà lách đúng bằng khoản đó. Lần này, 79% người được hỏi thấy điều đó chấp nhận được (Kahneman, Knetsch và Thaler, 1986). Những câu trả lời này gợi ý rằng người ta xét cả lý do của một lần tăng giá lẫn độ lớn của thay đổi.
Năm 2020, các cuộc khảo sát ở Mỹ và Israel tìm thấy cùng một xu hướng trong đại dịch. Người ta coi các lần tăng giá do chi phí cao hơn là công bằng hơn những lần do nhu cầu mạnh hơn, dù quan điểm khác nhau theo quốc gia và sản phẩm (Snir và cộng sự, 2024). Năm 2024, một chuỗi burger lớn khác ở Mỹ vấp phải làn sóng phản đối vì kế hoạch áp dụng mức giá thay đổi theo giờ trong ngày. Sau làn sóng phản ứng đó, chuỗi này cho biết các thay đổi sẽ mang lại giảm giá vào giờ vắng khách, chứ không phải tăng giá vào giờ cao điểm.
Với các hộ gia đình. Mỗi mức giá mà một hộ gia đình trả đều phản ánh việc một doanh nghiệp quyết định khi nào thay đổi giá và thay đổi bao nhiêu. Khi doanh nghiệp đối mặt với chi phí cao hơn, giá của họ có thể tăng theo vào tháng sau hoặc một năm sau, và điều đó quyết định khi nào các gia đình cảm nhận được đợt tăng giá. Thời điểm này cũng ảnh hưởng đến việc khi nào áp lực chi phí có thể dịu bớt. Đối với các hộ “tay làm hàm nhai”, giá cao hơn nhanh chóng làm giảm những gì kỳ lương tiếp theo mua được.
Các gia đình cũng cảm nhận lạm phát qua những mức giá quen thuộc, theo một nghiên cứu kết hợp dữ liệu mua sắm hàng tạp hóa của hơn 90.000 hộ gia đình Mỹ với các cuộc khảo sát về lạm phát kỳ vọng. Bốn nhà kinh tế học phát hiện rằng những mặt hàng thường xuyên mua có sức nặng hơn những mặt hàng chiếm tỷ trọng lớn trong ngân sách. Các lần tăng giá cũng có trọng lượng lớn hơn các lần giảm giá trong tâm trí mọi người (D'Acunto, Malmendier, Ospina và Weber, 2021). Một ly cà phê mỗi tuần là một mức giá quen thuộc khác, dù nghiên cứu này xem xét hàng tạp hóa chứ không phải các lần mua ở quán cà phê.
Với toàn bộ nền kinh tế. Thời điểm và độ lớn của các thay đổi giá góp phần định hình cách chi phí và lãi suất tác động đến lạm phát trên toàn nền kinh tế. Ngân hàng trung ương sử dụng mô hình về các mối liên hệ này khi ấn định lãi suất, còn các thay đổi giá đo được ở nhiều nơi khác nhau kết nối mô hình với đời thực.
Vì sao doanh nghiệp định giá dựa trên phỏng đoán
Các nhà kinh tế học gọi thời gian và tiền bạc cần bỏ ra để thu thập thông tin là “ma sát thông tin”.
Công nghệ đã thay đổi công việc cập nhật giá trên kệ. Nhãn giá điện tử trên kệ là những màn hình nhỏ hiển thị giá. Một chuỗi cửa hàng tạp hóa đã áp dụng loại nhãn này vào năm 2015 và thay đổi giá thường xuyên hơn với những bước nhỏ hơn. Phần lớn các lần thay đổi phát sinh thêm là giảm giá (Stamatopoulos, Bassamboo và Moreno, 2021). Trước khi có những nhãn như vậy, vào đầu thập niên 1990, mỗi lần thay đổi giá trên kệ tốn khoảng 52 xu Mỹ tại bốn chuỗi siêu thị (Levy và cộng sự, 1997).
Một nghiên cứu khác xem xét một nhà sản xuất lớn ở Mỹ, so sánh chi phí vật chất của việc điều chỉnh giá với chi phí cho công sức của các nhà quản lý và các cuộc trao đổi với khách hàng. Chi phí vật chất gồm in và phân phát bảng giá, còn công sức của các nhà quản lý tốn gấp hơn sáu lần. Các cuộc trao đổi và đàm phán với khách hàng tốn gấp hơn hai mươi lần (Zbaracki và cộng sự, 2004). Đối với một quán cà phê, quyết định một mức giá mới có thể tốn nhiều công sức hơn việc in nó ra.
Trong một bài nghiên cứu năm 2009, Woodford mô hình hóa việc doanh nghiệp bỏ thời gian và sự chú ý để tìm hiểu tình hình thị trường trước khi quyết định có điều chỉnh giá hay không. Trong mô hình, thông tin hạn chế khiến giá điều chỉnh chậm hơn, với thời điểm thường giống cơ chế xổ số điều chỉnh giá của mô hình chuẩn. Tuy nhiên, những cú sốc lớn, như chi phí tăng vọt đột ngột, có thể khiến doanh nghiệp trong mô hình điều chỉnh giá sớm hơn.
Một nghiên cứu ở New Zealand bắt đầu khảo sát doanh nghiệp từ năm 2013, hỏi các nhà quản lý về lạm phát gần đây và dự báo của họ. Lạm phát vào thời điểm khảo sát đầu tiên là khoảng 1,5%, nhưng chỉ khoảng một nửa số doanh nghiệp đoán được với sai lệch không quá 2 điểm phần trăm. Khoảng 6 trên 10 doanh nghiệp cho biết họ hoàn toàn không theo dõi lạm phát.
Các nhà nghiên cứu cung cấp cho một số doanh nghiệp thông tin về mục tiêu của ngân hàng trung ương hoặc lạm phát gần đây, và các doanh nghiệp này đã điều chỉnh dự báo của mình theo hướng những thông tin đó. Hai loại thông tin này dẫn đến thay đổi dự báo lớn hơn so với thông tin về dự báo của chuyên gia hoặc của các doanh nghiệp khác.
Nghiên cứu cũng theo dõi các quyết định về giá, việc làm, chi đầu tư thiết bị và tiền lương để xem doanh nghiệp phản ứng với thông tin ra sao. Trong một thí nghiệm sau đó, những doanh nghiệp ước tính quá cao mục tiêu lạm phát đã hạ dự báo khi biết mục tiêu thực sự là bao nhiêu. So với các doanh nghiệp không được cung cấp thông tin, họ tuyển dụng và đầu tư ít hơn dự kiến. Giá và tiền lương không có thay đổi rõ rệt (Coibion, Gorodnichenko và Kumar, 2018).
Ở Ý, một cuộc khảo sát định kỳ cung cấp số liệu lạm phát mới nhất cho các doanh nghiệp được chọn ngẫu nhiên, trong khi các doanh nghiệp khác không được thông báo (Coibion, Gorodnichenko và Ropele, 2020). Những doanh nghiệp có kỳ vọng lạm phát tăng lên đã tăng giá và muốn vay nhiều hơn, đồng thời cắt giảm việc làm và vốn, chẳng hạn như thiết bị. Tuy nhiên, khi lãi suất của ngân hàng trung ương ở gần giới hạn dưới, nghiên cứu không thấy việc làm giảm.
Doanh nghiệp ít chú ý đến lạm phát chủ yếu khi lạm phát thấp. Các cuộc khảo sát ở Mỹ bắt đầu từ năm 2018, khi lạm phát còn thấp, cho thấy hiểu biết của các nhà quản lý về lạm phát có những lỗ hổng lớn (Candia, Coibion và Gorodnichenko, 2024). Khi lạm phát tăng, doanh nghiệp và hộ gia đình nắm thông tin tốt hơn, nên thông tin mới ít làm thay đổi dự báo của họ hơn (Weber và cộng sự, 2025).
Ý nghĩa của điều này. Nhiều doanh nghiệp định giá dựa trên những phỏng đoán có thể sai lệch xa, nhất là khi lạm phát thấp và ít được chú ý. Các nghiên cứu này cho thấy thông tin mới có thể thay đổi cả dự báo mà doanh nghiệp đưa ra lẫn quyết định mà họ thực hiện.
Với một quán cà phê, nhà hàng hay cửa hàng
Trước khi thay đổi giá, một chủ doanh nghiệp có thể hỏi Realytics về các doanh nghiệp lân cận. Doanh nghiệp nào đã thay đổi giá trong năm nay, và thay đổi bao nhiêu, trên thực đơn hay trên kệ hàng? Khách hàng cảm thấy thế nào về mức đáng đồng tiền ở từng nơi và ở chính doanh nghiệp của người chủ đó? Câu trả lời bao quát các doanh nghiệp quanh một địa chỉ.
Với chuỗi, hệ thống nhượng quyền và thương hiệu
Stefano DellaVigna và Matthew Gentzkow, hai nhà kinh tế học, đã nghiên cứu các chuỗi lớn ở Mỹ gồm cửa hàng thực phẩm, nhà thuốc và đại siêu thị giá rẻ (2019). Phần lớn các chuỗi tính gần như cùng một mức giá ở mọi nơi, kể cả ở những nơi có thị trường rất khác nhau. So với mô hình định giá theo từng thị trường của hai ông, chênh lệch lợi nhuận ước tính của chuỗi điển hình là khoảng $16 triệu mỗi năm. Các chuỗi nhà hàng và cửa hàng cũng đối mặt với cùng lựa chọn đó trên các điểm bán của mình.
Một nghiên cứu về các chuỗi bán lẻ ở Mỹ từ năm 2006 đến năm 2018 bổ sung một điểm phân biệt (Butters, Sacks và Seo, 2022). Các chuỗi thường giữ nguyên giá bất chấp khác biệt về nhu cầu giữa các nơi, nhưng chuyển khác biệt chi phí giữa các nơi vào giá. Khi thuế địa phương tăng, giá chỉ tăng ở các cửa hàng bị ảnh hưởng.
Realytics mang đến cho đội ngũ định giá bức tranh thị trường quanh mọi điểm bán cùng một lúc, để họ có thể so sánh các thị trường bao quanh các cơ sở kinh doanh của mình. Các đội ngũ có thể so sánh tốc độ biến động giá trên thực đơn và trên kệ hàng ở khu vực lân cận, cùng với cảm nhận của khách hàng về mức đáng đồng tiền tại mỗi điểm bán. Điều này cho thấy một bảng giá phù hợp với những thị trường nào và không phù hợp ở đâu. Bên nhận quyền, những người vận hành các điểm bán của chuỗi dưới thương hiệu của chuỗi, và trụ sở chính có thể mang cùng bằng chứng về thị trường quanh điểm bán vào cuộc thảo luận về giá.
Với các nhà kinh tế học và ngân hàng trung ương
Các nghiên cứu trước đây về giá nhà hàng dùng số liệu của chính phủ, dữ liệu máy tính tiền từ khoảng một nghìn nhà hàng, hoặc vài trăm thực đơn trực tuyến. Một nghiên cứu về một lần tăng lương tối thiểu ở San Jose và khu vực lân cận đã dùng 884 thực đơn trực tuyến (Allegretto và Reich, 2018). Realytics theo dõi thực đơn hằng tuần, đo theo cùng một cách ở mọi nơi. Menu Price Index của Realytics theo dõi cùng một món tại cùng một quán theo thời gian và có sẵn trong sản phẩm.
Dữ liệu có thể chia theo thành phố, loại hình nhà hàng hoặc cửa hàng, và theo chuỗi hay cơ sở độc lập, giúp các nhà nghiên cứu xem xét các nhóm khác nhau. Realytics cũng ghi nhận việc các cơ sở kinh doanh mở mới và đóng cửa, cùng với cảm nhận của khách hàng về mức đáng đồng tiền, những dữ liệu mà các nhà nghiên cứu có thể dùng để khám phá các câu hỏi mới. Một thay đổi về lương tối thiểu, thuế hay tiền tệ đi vào giá thực đơn nhanh đến mức nào ở mỗi quốc gia? Khi giá thực phẩm trên kệ hàng tăng, giá thực đơn ở gần đó có tăng theo không, và trễ bao lâu? Khác biệt giữa các quốc gia có đi theo lạm phát, tiền lương và thuế không, và những cơ sở ít điều chỉnh giá nhất có đóng cửa thường xuyên hơn không?
Realytics hoan nghênh hợp tác nghiên cứu với các nhà kinh tế học, trường đại học và ngân hàng trung ương về những câu hỏi này. Các nhà nghiên cứu có thể viết thư đến hello@realytics.com.
Về Realytics
Realytics giúp doanh nghiệp trên toàn thế giới đạt kết quả đo lường được từ thị trường quanh họ. Realytics đã xây dựng người đồng hành kinh doanh AI cho các thương hiệu có cửa hàng, và cho những công ty làm việc cùng các doanh nghiệp có cửa hàng.
Suốt hai thập kỷ, thế giới trực tuyến đã vượt lên trước các cửa hàng mặt phố ở một điểm: dữ liệu. Nó học từ mỗi cú nhấp chuột: người ta muốn gì và nên làm gì tiếp theo. Realytics mang cùng loại bằng chứng đó đến với các cửa hàng, quán cà phê và nhà hàng đang kinh doanh trên những con phố thực khắp thế giới.
- Cho một điểm bán: bằng chứng bao quát những gì người ta nói về doanh nghiệp, giá cả trong khu phố của nó, và nước đi tiếp theo.
- Cho nhà vận hành đa điểm: mọi điểm bán được xét so với chính khu phố của nó, mỗi tuần.
- Cho chuỗi, bên nhượng quyền, thương hiệu, chủ mặt bằng, nhà đầu tư và cơ quan nhà nước: hàng trăm thị trường được đo lường theo cùng một cách.
- Cho agency và nền tảng phục vụ doanh nghiệp có cửa hàng: cùng một dữ liệu có sẵn ngay trong sản phẩm của chính họ.
Realytics liên kết dữ liệu của 288 triệu địa điểm kinh doanh và hơn 800.000 chuỗi, với dữ liệu được cập nhật hằng tuần từ năm 2020. Đội ngũ từng làm việc tại các công ty dữ liệu lớn. Tìm hiểu thêm về Realytics.